Il Paradosso del Manager: Efficienza in Azienda, Inerzia sul Patrimonio
Dopo una carriera passata a gestire budget complessi, ottimizzare risorse e prendere decisioni strategiche per la tua azienda, ti trovi di fronte alla sfida più importante: gestire la tua uscita.
Che si tratti di un TFR cospicuo, di un incentivo all’esodo (buonuscita) o di una liquidazione derivante da early retirement, l’effetto è lo stesso: una somma importante affluisce sul tuo conto corrente.
E qui, scatta il paradosso. Il manager abituato a decidere, si blocca.
La paura di sbagliare, la complessità delle opzioni fiscali e la mancanza di un metodo portano all’errore più comune: l’inerzia decisionale. Si parcheggia tutto sul conto, “in attesa di decidere”, mentre l’inflazione e una pianificazione fiscale sub-ottimale erodono silenziosamente quel capitale.
La verità è che la gestione di questo capitale non è un singolo investimento. È l’inizio del tuo “secondo tempo” finanziario. E come ogni progetto complesso, richiede un piano.
Questa guida non ti dirà quale prodotto comprare, ma ti fornirà il framework strategico in 3 fasi che applichiamo come CFO del patrimonio dei nostri clienti.
Fase 1: Analisi Tecnica e Tassazione di TFR e Liquidazione (Cosa hai davvero in mano?)
Prima di pianificare il futuro, devi capire il presente. La tua liquidità non è tutta uguale. È composta da TFR, incentivi, e forse posizioni di previdenza complementare. Ognuna ha regole fiscali diverse.
1. Il TFR (Trattamento di Fine Rapporto) Se il tuo TFR è rimasto in azienda (scelta comune per i dirigenti assunti prima del 2007), verrà liquidato con Tassazione Separata.
– Come funziona? L’imposta è calcolata sull’aliquota media dei tuoi ultimi 5 anni di reddito. Per un dirigente, questa aliquota è spesso alta (es. 35-43%).
– L’Errore: Subirla passivamente. Capire l’imponibile esatto è il primo passo per calcolare il tuo capitale netto.
2. La Previdenza Complementare (Il Motore dell’Efficienza) Se hai versato in un fondo pensione, ora hai delle opzioni strategiche. Il tuo pain point è la difficoltà a valutarle.
Al momento del pensionamento (o uscita), puoi scegliere:
– Capitale: ritirare tutto (o parte) subito.
– Rendita: trasformarlo in un’assicurazione vitalizia.
– RITA: usare la Rendita Integrativa Temporanea Anticipata.
La scelta non è banale. Liquidare un fondo pensione significa godere di una tassazione di favore che scende dal 15% fino al 9% (dopo 35 anni di iscrizione). Confronta questo 15-9% con il 35-43% della tassazione separata del TFR in azienda. Capisci ora perché la pianificazione prima dell’uscita è così cruciale?
3. L’Incentivo all’Esodo (La “Buonuscita”) Anche questa somma è soggetta a tassazione separata, ma con regole di calcolo diverse.
Il punto chiave della Fase 1: non puoi pianificare il futuro se non sai esattamente qual è il tuo capitale netto e quali opzioni fiscali (spesso irreversibili) stai per esercitare.
Fase 2: La Transizione Strategica (Dal Capitale alla Rendita)
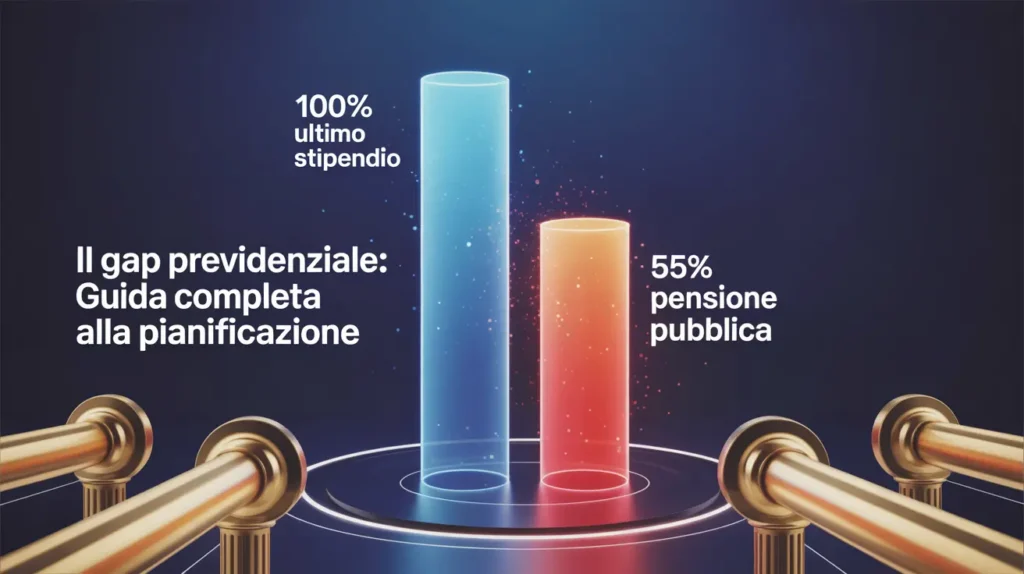
Questo è il cuore del problema per il Dirigente in Transizione. La tua mentalità deve passare da “accumulare capitale” a “generare un flusso di reddito sostenibile”.
L’errore è chiedersi: “Dove investo questo milione di euro?” La domanda strategica è: “Di quale rendita ho bisogno per vivere sereno, e come la genero in modo fiscalmente efficiente e sostenibile?”
Qui entra in gioco il Piano di Decumulo.
Un piano di decumulo è il progetto ingegneristico che definisce quanto puoi prelevare dal tuo patrimonio ogni anno senza rischiare di esaurirlo.
Questo piano deve rispondere a 3 domande:
1. Sostenibilità: qual è il mio Safe Withdrawal Rate (tasso di prelievo sicuro)? Il 4%? Il 3%?
2. Efficienza: da quale “cassetto” prelevo prima? Uso gli investimenti tassati al 26% o quelli tassati al 12,5% (Titoli di Stato)? Come integro la pensione pubblica?
3. Protezione: come proteggo il capitale dall’inflazione e dalla volatilità, garantendo al contempo la serenità della mia famiglia?
Fase 3: La Nuova Governance (Il Tuo “Secondo Tempo”)
Hai gestito un’azienda. Ora devi gestire il tuo patrimonio con lo stesso metodo.
Il “secondo tempo” finanziario richiede una Governance Patrimoniale. Non più decisioni “a sensazione”, ma un sistema strutturato che definisca:
– Obiettivi chiari (es. rendita, passaggio generazionale, protezione).
– Asset allocation strategica.
– Monitoraggio dei costi e dell’efficienza.
– Un team di professionisti coordinati (il tuo consulente indipendente, il commercialista, il legale).
Sei passato dall’essere un manager al diventare il CEO del tuo stesso patrimonio.
Da dove iniziare?
L’inerzia è il nemico. Il primo passo per combatterla non è comprare, ma pianificare.
La gestione di una liquidazione importante è l’atto di pianificazione più critico della tua vita. Farlo con un metodo analitico e indipendente è l’unico modo per garantire che il capitale costruito in 30 anni di carriera lavori per te nei prossimi 30.
Pronto a costruire il tuo
“Secondo Tempo”?
La nostra consulenza Fee-Only è specializzata nell’affiancare dirigenti e professionisti nella transizione dal lavoro alla rendita.
Agiamo come il tuo CFO personale, creando un piano di decumulo su misura.
1. Scopri il nostro approccio alla Pianificazione degli Investimenti.
2. Oppure, prenota una chiamata conoscitiva gratuita per discutere la tua situazione.