Una nota prima di iniziare: sì, questo è un articolo piuttosto lungo.
Abbiamo scelto di non semplificare un tema così cruciale. Questo non è un post da leggere in 30 secondi, ma il nostro Manifesto sulla Pianificazione Previdenziale, pensato per darti un valore reale.
Prenditi del tempo (magari con un caffè). Crediamo sia un ottimo investimento per il tuo futuro.
ATTO I: La Grande Illusione Contributiva
Il patto demografico infranto
Per oltre cinquant’anni, in Italia, la parola “pensione” è stata sinonimo di una sola certezza: INPS. Un automatismo culturale profondo, radicato nel tessuto sociale del Paese. L’equazione era semplice, quasi rassicurante: “Lavoro, verso i miei contributi ogni mese, e lo Stato garantirà la mia vecchiaia serena.”
Generazioni intere hanno vissuto su questa promessa implicita. I nostri genitori, i nostri nonni, hanno sperimentato esattamente questo: una pensione che manteneva, con sufficiente dignità, il tenore di vita costruito durante gli anni di lavoro.
Oggi, quella promessa non regge più. Non per cattiva volontà politica o per complottismi, ma per una ragione matematicamente inesorabile: il patto demografico che sosteneva l’intero sistema si è infranto.
Il sistema pensionistico pubblico italiano — quello che tecnicamente chiamiamo Primo Pilastro — poggiava su una piramide demografica molto precisa: molti giovani lavoratori alla base che versavano contributi, pochi anziani pensionati al vertice che ricevevano prestazioni. Nel 1960, questa piramide era solida: c’erano circa cinque lavoratori attivi per ogni pensionato. Il sistema funzionava perché i contributi dei cinque coprivano abbondantemente la pensione dell’uno.
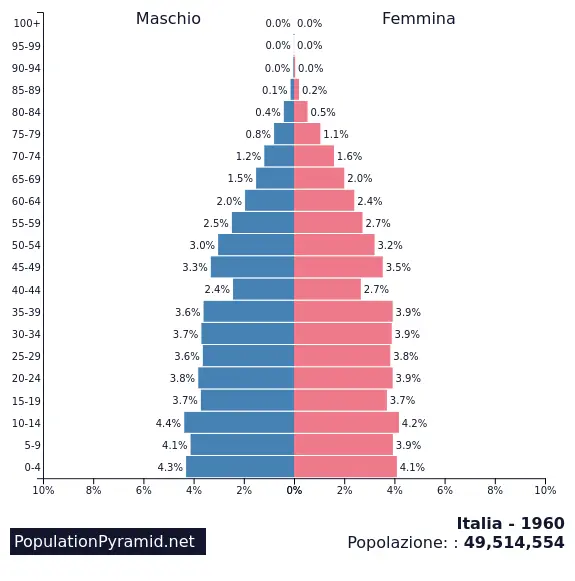
Oggi quella piramide si è capovolta. Secondo gli ultimi dati ISTAT, siamo scesi a meno di due lavoratori attivi per ogni pensionato. E le proiezioni demografiche ci dicono che entro il 2050 — quando molti di noi saranno in pensione — il rapporto sarà di appena 1,3 lavoratori per ogni pensionato. Non è più una piramide: è una clessidra rovesciata, destinata strutturalmente a implodere.
Il sistema non è “in crisi temporanea”. È insostenibile nella forma in cui era stato promesso. E le riforme pensionistiche degli ultimi trent’anni — dalla Riforma Amato (1992) alla Riforma Dini (1995), fino alla Fornero (2011) — non hanno fatto altro che prendere atto di questa realtà matematica, scaricando progressivamente il rischio previdenziale dalle spalle dello Stato a quelle del singolo cittadino.


L’equazione che devi conoscere: il Tasso di Sostituzione
La vera sfida previdenziale del nostro tempo si condensa in un unico indicatore tecnico, quello che in gergo chiamiamo Tasso di Sostituzione. Ma dietro questo termine si nasconde una domanda elementare, quella che dovrebbe toglierti il sonno: “Quando andrò in pensione, quale percentuale del mio ultimo reddito netto riceverò ogni mese dall’INPS?”
Perché è questa la domanda che conta. Non quanto avrai versato (quello lo sai già: è sulla tua busta paga). Non quanti anni ti mancano (puoi contarli). Ma quanto effettivamente riceverai, e se sarà sufficiente a mantenere il tuo stile di vita.
Se hai iniziato a lavorare dopo il 1° gennaio 1996, appartieni ad una generazione che ha una definizione precisa nel mondo previdenziale: quella dei contributivi puri. E la tua pensione funziona in modo radicalmente diverso da quella dei tuoi genitori.
Il vecchio sistema — quello retributivo, in vigore fino al 1995 — calcolava la pensione sulla media dei tuoi ultimi stipendi, quelli presumibilmente più alti della carriera. Era un sistema generoso, quasi paterno: lavoravi, crescevi professionalmente, e lo Stato ti garantiva una pensione proporzionale a quel traguardo raggiunto.
Il sistema contributivo puro funziona diversamente. La tua pensione futura dipenderà esclusivamente da due variabili:
- Il montante contributivo: quanto hai effettivamente versato (tu e il tuo datore di lavoro) durante tutta la tua carriera lavorativa, rivalutato anno per anno con un tasso di interesse legato al PIL nominale.
- Il coefficiente di trasformazione: un moltiplicatore che converte il tuo montante accumulato in una rendita mensile. Questo coefficiente cresce con l’età in cui vai in pensione (più tardi vai, più alto è) e si riduce progressivamente all’allungarsi dell’aspettativa di vita (più viviamo, meno riceviamo ogni mese, perché lo Stato deve spalmare lo stesso capitale su più anni).
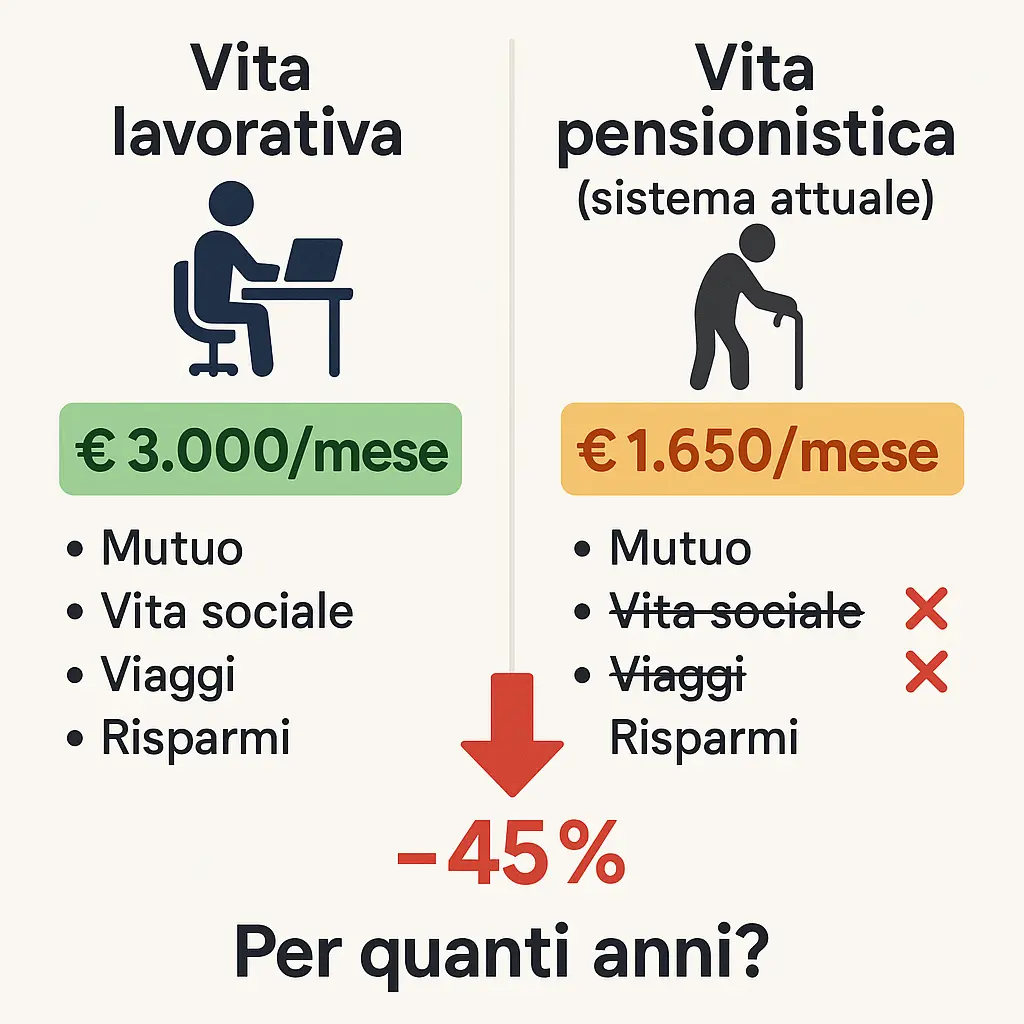
Cosa significa tutto questo in termini concreti? Significa che il tuo Tasso di Sostituzione sarà drammaticamente più basso rispetto al passato.
Secondo le proiezioni ufficiali della Ragioneria Generale dello Stato, contenute nel Rapporto 2024 sulle tendenze di medio-lungo periodo del sistema pensionistico, un lavoratore dipendente contributivo puro con carriera continuativa può aspettarsi un Tasso di Sostituzione lordo — cioè calcolato sulle cifre al lordo delle tasse — compreso tra il 55% e il 65% della sua retribuzione finale, a seconda dell’età di pensionamento e della dinamica retributiva della carriera.
Ma attenzione: questo è il lordo. Al netto della tassazione progressiva IRPEF che si applica anche sulla pensione, il tasso di sostituzione reale può scendere ulteriormente, attestandosi realisticamente tra il 50% e il 58% del tuo ultimo reddito netto.
Facciamo un esempio pratico, numeri alla mano, per renderlo tangibile.
Scenario:
- Sei un professionista o un dipendente qualificato
- Il tuo ultimo stipendio netto mensile è di €3.000
- Vai in pensione a 67 anni (requisito attuale per pensione di vecchiaia)
- Tasso di sostituzione netto stimato: 55%
Risultato:
Rileggi quella cifra. €1.350 in meno ogni mese. Quasi la metà del tuo reddito attuale.
Questo non è uno scenario catastrofista. Non è pessimismo ideologico. È aritmetica contributiva. È il funzionamento matematico del sistema in cui versi i tuoi contributi ogni mese.
La domanda vera è: saresti pronto a vivere con il 55% del tuo reddito attuale? E per quanto tempo? Dieci anni? Venti? Trenta?
“Nel mio lavoro incontro persone di ogni età e condizione patrimoniale. Molti rimandano, convinti che la pianificazione previdenziale sia un “extra’ da considerare “un giorno, quando avrò più tempo”. È l’errore finanziario più costoso che possano commettere. Oggi, in un sistema puramente contributivo, non pianificare non è semplicemente un’omissione: è la scelta attiva — spesso inconsapevole — di accettare un futuro di rinunce obbligate, di compromessi continui, di libertà ridotta. La verità è che quel “giorno giusto” per iniziare era ieri. Il secondo giorno migliore è oggi.”
La trappola dell’inerzia e il costo del tempo perso
Il problema più insidioso della pianificazione previdenziale non è tecnico. È psicologico.
La pensione è percepita come un “problema del futuro remoto”, qualcosa che riguarda una versione lontana di noi stessi, quasi un’altra persona. È una distorsione cognitiva che gli psicologi comportamentali chiamano “temporal discounting”: tendiamo a dare molto più valore ai benefici immediati rispetto a quelli futuri, anche se questi ultimi sono oggettivamente più importanti.
Ma l’accumulo previdenziale funziona esattamente come l’interesse composto: il fattore tempo è esponenziale, non lineare. Ogni anno che rimandi non è semplicemente “un anno in meno di versamenti”. È un anno in meno di capitalizzazione su tutti gli anni successivi.
Facciamo un calcolo concreto per rendere visibile questo costo invisibile.
Scenario A: Inizi a 35 anni
- Versi €200 al mese per 30 anni (fino a 65 anni)
- Rendimento medio annuo: 4% (ipotesi per un portafoglio bilanciato sul lungo periodo)
- Capitale finale accumulato: €137.000
Scenario B: Inizi a 45 anni (hai rimandato di 10 anni)
- Versi €200 al mese per 20 anni (fino a 65 anni)
- Stesso rendimento medio annuo: 4%
- Capitale finale accumulato: €73.000
Differenza: €64.000
Aspetta. Rileggi. é vero che hai versato €24.000 in meno (200€ x 12 mesi x 10 anni) ma ti ritrovi con un capitale finale più basso di ben €64.000. Hai perso il 47% del risultato potenziale. Quasi la metà.
E attenzione: per “recuperare” quei 10 anni persi, non basta versare “un po’ di più” negli ultimi 20 anni. Dovresti versare quasi €380 al mese invece di €200 — cioè il doppio — per arrivare allo stesso capitale. E magari a 45 anni hai un mutuo, figli al liceo, spese che a 35 non avevi.
Il tempo non è una risorsa recuperabile in ambito previdenziale. È l’unica variabile che non puoi comprare, negoziare o sostituire. È la risorsa più preziosa, e quella che sprechiamo con più leggerezza.
Affidare il tuo futuro esclusivamente ai contributi obbligatori INPS, sperando che “in qualche modo andrà bene”, non è una strategia. È una forma di inerzia mascherata da fiducia. E l’inerzia, in finanza come nella fisica, ti porta sempre verso il punto di minore resistenza: che raramente coincide con il punto di massimo risultato.
La pianificazione previdenziale non è più un optional per chi “ha i soldi da parte”. È l’atto di responsabilità finanziaria fondamentale per chiunque voglia mantenere, domani, la libertà di scelta che ha oggi.
E c’è un’ultima dimensione del problema che raramente viene esplicitata, ma che credo sia doveroso portare alla luce.
La prima generazione del ridimensionamento: quando la pensione diventa un problema collettivo
Per la prima volta nella storia della Repubblica Italiana, ci troviamo di fronte a uno scenario inedito: un’intera generazione di persone che, andando in pensione, sperimenterà non la continuità, ma un peggioramento del proprio tenore di vita.
Leggilo bene, perché è un fatto storico. I nostri genitori, andando in pensione, hanno mantenuto — con qualche compromesso, certo, ma sostanzialmente — lo stesso stile di vita. Hanno continuato a vivere nelle stesse case, a frequentare gli stessi posti, a permettersi le stesse piccole libertà quotidiane.
Noi, se non pianifichiamo diversamente, saremo la prima generazione del dopoguerra a dover ridimensionare strutturalmente le aspettative di vita al momento del ritiro dal lavoro. Non per scelte personali, non per crisi temporanee, ma per architettura contributiva del sistema.
Questo non è solo un problema finanziario individuale. È un problema sociale. Significa tensioni familiari (genitori anziani che non possono più aiutare economicamente i figli). Significa pressione sul sistema sanitario pubblico (persone che rimandano cure preventive per mancanza di liquidità). Significa impoverimento progressivo di fasce di popolazione che hanno lavorato una vita intera.
Non sto dipingendo scenari apocalittici. Sto semplicemente estrapolando i dati che abbiamo, e che sono pubblici. E la domanda che dobbiamo porci è: vogliamo essere la generazione che subisce passivamente questa regressione, o la generazione che l’ha prevista e ha agito di conseguenza?
Gli strumenti ci sono. La conoscenza è disponibile. Il tempo — per chi legge questo articolo oggi — c’è ancora. Ciò che spesso manca è la consapevolezza, e la volontà di affrontare una conversazione scomoda con se stessi.
La pianificazione previdenziale è, in fondo, un atto di lucidità. E di libertà.
ATTO II: L’Architettura della Libertà Finanziaria (I 4 Pilastri)
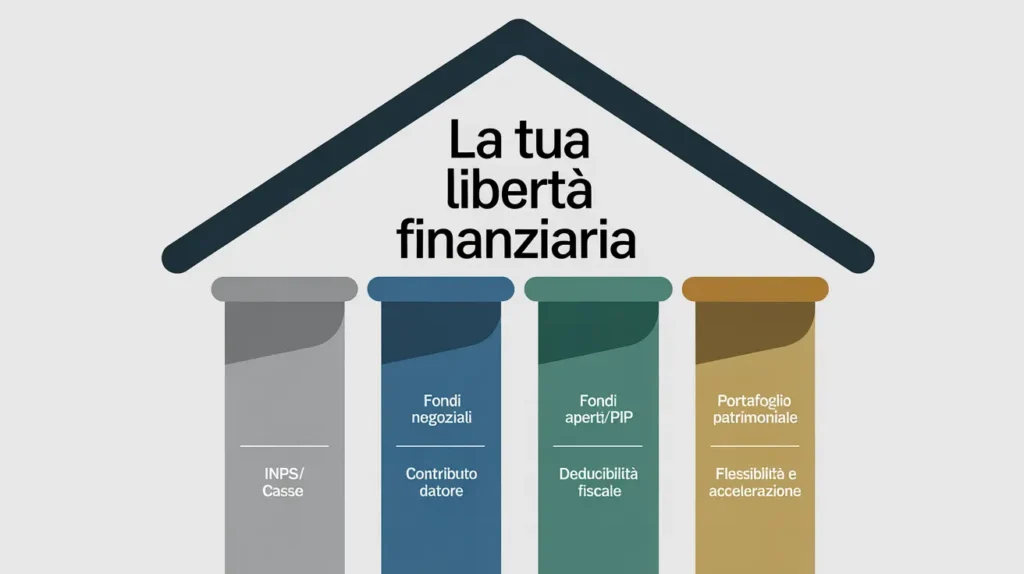
Costruire indipendenza economica non è questione di fortuna, di mercati favorevoli o di prodotti “miracolosi”. È questione di architettura: un sistema coerente, robusto, adattabile nel tempo, costruito su fondamenta solide e integrato in ogni sua parte.
In Italia, la previdenza è tradizionalmente strutturata su tre pilastri normativi, definiti dalla legislazione europea e italiana. Ma nella pratica della pianificazione patrimoniale reale — quella che viviamo quotidianamente con i nostri clienti — ne esiste un quarto, spesso trascurato dalla consulenza mainstream, ma strategicamente determinante per chiunque voglia davvero colmare il gap previdenziale.
Esploriamoli uno per uno, con la stessa logica con cui un architetto ti spiegherebbe le fondamenta, i muri portanti, il tetto e gli impianti della tua casa.
PILASTRO 1: La Previdenza Pubblica Obbligatoria
Questo è il pilastro fondativo, quello su cui poggia tutto il resto. È la base obbligatoria del sistema, non negoziabile, automatica.
Per i lavoratori dipendenti, i contributi previdenziali vengono versati mensilmente in automatico dal datore di lavoro all’INPS. La percentuale complessiva si aggira intorno al 33% della Retribuzione Annua Lorda (RAL), di cui circa due terzi a carico del datore e un terzo a carico del lavoratore (trattenuto direttamente in busta paga). Non devi fare nulla: accade in background, ogni mese, per tutta la tua carriera.
Per autonomi, professionisti e partite IVA, il meccanismo è diverso. I contributi non sono automatici, ma vanno versati direttamente alle Casse Professionali di categoria (ad esempio, Cassa Forense per gli avvocati, ENPAM per i medici, Cassa Dottori Commercialisti, Inarcassa per architetti e ingegneri, ENPACL per i consulenti del lavoro, ecc.) oppure alla Gestione Separata INPS per chi non ha una cassa dedicata. Qui la percentuale varia a seconda della categoria, ma generalmente oscilla tra il 25% e il 33% del reddito professionale dichiarato.
Questo pilastro è come le fondamenta di una casa: assolutamente necessario, ma da solo insufficiente. Non puoi vivere solo nelle fondamenta. Puoi sopravvivere? Probabilmente sì, con rinunce. Ma vivere con dignità, libertà e serenità? Decisamente no.
Il Primo Pilastro ti garantisce una base, un pavimento minimo sotto cui — in teoria — non dovresti scendere. Ma come abbiamo visto nell’Atto I, quel pavimento oggi si trova al 50-60% del tuo reddito attuale. E quella distanza tra il tetto che hai oggi e il pavimento che avrai domani è esattamente il problema che i successivi tre pilastri devono risolvere.
PILASTRO 2: La Previdenza Complementare Collettiva
Qui entriamo nel territorio della previdenza integrativa, quella facoltativa ma fortemente incentivata dallo Stato attraverso agevolazioni fiscali. E iniziamo con lo strumento più potente — e paradossalmente più sottovalutato — che il sistema italiano mette a disposizione dei lavoratori dipendenti: i Fondi Pensione Negoziali, chiamati anche “fondi chiusi” perché riservati a specifiche categorie di lavoratori.
Questi fondi sono nati dagli accordi tra sindacati e associazioni datoriali, e sono disciplinati dai Contratti Collettivi Nazionali di Lavoro (CCNL). Ogni settore ha il suo: Cometa per i metalmeccanici, Previndai per i dirigenti industriali, Fondapi per le piccole e medie imprese, Fonte per i lavoratori del commercio e servizi, Espero per i lavoratori della scuola e così via.
Perché consideriamo questo pilastro strategicamente potentissimo? Per tre ragioni tecniche precise.
Prima ragione: costi minimi, quasi imbattibili.
I fondi negoziali sono enti senza scopo di lucro. Non hanno azionisti da remunerare, non hanno reti commerciali da incentivare, non hanno costi di distribuzione. Sono strutture collettive il cui unico scopo è massimizzare il rendimento per gli iscritti, minimizzando i costi di gestione.
Il risultato? I TER (Total Expense Ratio, cioè il costo complessivo annuo di gestione) oscillano mediamente tra lo 0,25% e lo 0,35% annuo. È una frazione rispetto ai fondi pensione aperti commerciali (che vanno dallo 0,50% al 2%) e ancor più rispetto ai PIP assicurativi, che spesso superano l’1,5-2% tra costi espliciti e caricamenti impliciti.
Può sembrare una differenza trascurabile. Non lo è. Su un orizzonte di 30 anni, la differenza tra un TER dello 0,30% e uno dell’1,50% può erodere fino al 25-30% del capitale finale accumulato. È come versare ogni anno, senza saperlo, una tassa invisibile al tuo futuro.
Seconda ragione: il contributo datoriale obbligatorio.
Questa è la vera leva finanziaria del Pilastro 2, e la ragione per cui è incomprensibile che così tanti dipendenti la ignorino.
Se versi la tua quota minima contrattuale (generalmente tra l’1% e il 2% della tua retribuzione), il datore di lavoro è obbligato per contratto a versare la sua quota di contribuzione, anch’essa mediamente tra l’1% e il 2%. In alcuni settori, il contributo datoriale può arrivare fino al 4% se il dipendente versa di più.
Facciamo un esempio numerico concreto. Supponiamo una RAL di €35.000 annui:
- Tu versi il 2%: €700/anno
- Il datore versa il 2%: €700/anno
- Contributo totale annuo: €1.400
- Ma tu hai “speso” solo €700. L’altra metà è denaro aggiuntivo, gratuito, che non avresti mai ricevuto in busta paga.
È, a tutti gli effetti, un aumento di stipendio differito del 2%, destinato esclusivamente al tuo futuro. E a differenza di un aumento in busta paga, questo contributo gode di piena deducibilità fiscale.
“Ci capita spesso di incontrare dipendenti che, per dimenticanza o per semplice sottovalutazione, non hanno mai aderito al loro fondo negoziale di categoria. Oppure hanno aderito anni fa, ma non versano la quota minima sufficiente a far scattare il contributo del datore. Quando gli mostro i numeri — quanto hanno perso in questi anni, quanto perderebbero nei prossimi — la reazione è sempre la stessa: “Ma perché nessuno me l’ha mai spiegato così?” La verità è semplice: perché rifiutare un contributo datoriale è come rifiutare un aumento di stipendio del 1-2% ogni anno. E nessuno, se lo capisse davvero, lo farebbe.”
Terza ragione: la destinazione del TFR.
Ogni lavoratore dipendente matura ogni anno il TFR (Trattamento di Fine Rapporto), pari a circa il 6,91% della retribuzione lorda annua. Questo denaro, se lasciato in azienda, viene rivalutato ogni anno con un tasso fisso (1,5%) più il 75% dell’inflazione ISTAT. Un rendimento modesto, che negli ultimi decenni si è attestato intorno al 2-2,5% annuo.
Ma puoi scegliere di conferire il TFR maturando al fondo pensione. In questo caso, quel flusso di denaro — che comunque “dormiva” fino al momento della cessazione del rapporto di lavoro — inizia a lavorare attivamente, investito nei comparti del fondo con rendimenti potenzialmente molto più alti (storicamente, i fondi bilanciati hanno reso mediamente tra il 3% e il 5% annuo su orizzonti lunghi).
Attenzione: stiamo parlando di trasformare liquidità dormiente in capitale che si moltiplica nel tempo. Su 30 anni di carriera, la differenza di rendimento tra un TFR lasciato in azienda (2,5%) e un TFR investito in un fondo (4%) può generare decine di migliaia di euro di capitale aggiuntivo.
Il Pilastro 2, in sintesi, è il primo vero acceleratore della tua architettura previdenziale. È accessibile solo ai dipendenti con CCNL, ma per chi ne ha diritto, ignorarlo è un errore economico che si paga caro.
PILASTRO 3: La Previdenza Complementare Individuale
Il terzo pilastro è quello della scelta volontaria pura, accessibile a tutti: dipendenti (anche quelli senza fondo negoziale), autonomi, professionisti, imprenditori. È il pilastro della massima flessibilità, ma anche quello in cui le differenze tra gli strumenti disponibili possono generare gap patrimoniali enormi se non si sceglie con competenza e indipendenza.
Gli strumenti principali sono due: i Fondi Pensione Aperti e i Piani Individuali Pensionistici di natura assicurativa. Esploriamoli con occhio tecnico, senza sigle, ma con chiarezza.
I Fondi Pensione Aperti
Sono strumenti collettivi di previdenza complementare, istituiti e gestiti da banche, SGR (Società di Gestione del Risparmio) o compagnie assicurative, ma accessibili a chiunque, senza vincoli di categoria o contratto di lavoro. Non hai un fondo negoziale perché sei un libero professionista? Puoi accedere a un fondo aperto. Sei un autonomo senza cassa? Idem. Sei un dipendente ma preferisci scegliere tu lo strumento invece di aderire a quello contrattuale? Puoi farlo.
Vantaggi:
- Flessibilità assoluta: puoi versare quanto vuoi, quando vuoi.
- Varietà di comparti: generalmente offrono una gamma diversificata di linee di investimento (azionario, bilanciato, obbligazionario, garantito) tra cui puoi scegliere e cambiare nel tempo in base al tuo orizzonte temporale residuo.
- Costi mediamente contenuti: i TER (costi annui) oscillano tra lo 0,50% e l’1,50%, a seconda del gestore e del comparto. Più bassi dei piani assicurativi, più alti dei fondi negoziali.
- Stesse agevolazioni fiscali dei fondi negoziali: deducibilità fino a €5.300/anno, tassazione rendimenti al 20%, tassazione finale in uscita dal 15% al 9%.
Limiti:
- Nessun contributo datoriale (a meno di accordi aziendali individuali, rari).
- Necessità di selezione competente: non tutti i fondi aperti sono uguali. Ci sono fondi con costi eccessivi, performance mediocri, strategie poco trasparenti. Serve un’analisi comparativa rigorosa.
I Piani Individuali Pensionistici (di natura assicurativa)
Sono contratti di assicurazione sulla vita con finalità previdenziale, emessi da compagnie assicurative. Tecnicamente sono polizze Unit Linked o Index Linked con destinazione previdenziale.
Vantaggi:
- Possono includere garanzie (di restituzione del capitale versato, di rendimento minimo annuo). Per chi ha un’avversione al rischio molto alta, possono essere percepiti come più “sicuri”.
- Stesse agevolazioni fiscali degli altri strumenti del Pilastro 3.
Limiti (spesso sottovalutati):
- Struttura di costi più complessa e generalmente più alta: caricamenti iniziali sui versamenti (che possono arrivare al 3-6% nei primi anni), commissioni di gestione annue, penali di riscatto anticipato. Il TER effettivo, considerando tutti i costi espliciti e impliciti, può superare l’1,5-2%.
- Minore trasparenza: i costi sono spesso “nascosti” nella struttura della polizza e non immediatamente leggibili.
- Minore efficienza patrimoniale: a parità di versamenti, su orizzonti lunghi, i piani assicurativi tendono ad accumulare meno capitale rispetto ai fondi aperti o negoziali, proprio per l’incidenza dei costi.
In sintesi: i piani assicurativi non sono “cattivi prodotti”. Ma raramente sono i più efficienti. Vanno scelti solo se la garanzia di capitale è un requisito psicologicamente irrinunciabile per te, e sei disposto a pagare — in termini di minore capitale finale — il prezzo di quella garanzia.
Il framework fiscale comune: perché lo Stato incentiva il Pilastro 2 e 3
Prima di passare al Pilastro 4, è importante capire perché il sistema italiano incentiva così tanto la previdenza complementare. La risposta è semplice: perché lo Stato sa che il Pilastro 1 non basta più, e preferisce incentivare i cittadini a costruirsi autonomamente il secondo e terzo pilastro, piuttosto che trovarsi in futuro con milioni di pensionati in povertà.
Le agevolazioni fiscali sono sostanziali:
- Deducibilità dei versamenti: Puoi dedurre dal tuo reddito imponibile IRPEF fino a €5.300 all’anno. Questo significa un risparmio fiscale immediato che va dal 23% (aliquota IRPEF minima) al 43% (aliquota massima) dell’importo versato. Se versi €5.000 e sei nello scaglione al 35%, risparmi €1.750 di tasse quell’anno. È come se lo Stato ti “regalasse” il 35% del versamento.
- Tassazione agevolata sui rendimenti: I rendimenti maturati all’interno del fondo pensione sono tassati al 20%, contro il 26% degli investimenti finanziari ordinari. Su 30 anni di accumulo, questa differenza del 6% sui rendimenti si moltiplica per effetto composto e può generare decine di migliaia di euro di capitale aggiuntivo.
- Tassazione finale ridotta: Quando inizi a prelevare la tua rendita (o a richiedere il capitale accumulato), la tassazione va dal 15% (se hai 15 anni di anzianità nel fondo) fino al 9% (se hai 35 anni o più di anzianità, con riduzione dello 0,30% per ogni anno oltre il quindicesimo). È una delle tassazioni finali più basse dell’intero sistema fiscale italiano.
Ma cosa succede se:
- Hai già versato i €5.300 annui deducibili e vuoi accelerare ulteriormente l’accumulo?
- Hai obiettivi di indipendenza finanziaria più ambiziosi, che richiedono capitali superiori a quelli raggiungibili con il solo tetto fiscale?
- Vuoi mantenere maggiore flessibilità di gestione e liquidità, senza i vincoli (pur ragionevoli) dei fondi pensione?
- La tua situazione patrimoniale è complessa e richiede un’architettura che integri liquidità, immobili, successione, protezione assicurativa?
Qui entra in gioco il Pilastro 4. E qui la consulenza finanziaria indipendente diventa non un “valore aggiunto”, ma un requisito essenziale.
PILASTRO 4: L’Architettura Finanziaria Patrimoniale (Il Metodo Fee-Only)
Il quarto pilastro non è previsto dalla normativa previdenziale europea. Non ha agevolazioni fiscali dedicate. Non ha un “nome ufficiale” nel gergo istituzionale. Eppure, è il pilastro che fa la differenza tra una pianificazione previdenziale “sufficiente” e una pianificazione previdenziale “ottimale”.
È il pilastro che separa chi si limita a “mettere via qualcosa per la pensione” da chi sta costruendo, pezzo dopo pezzo, la propria libertà finanziaria futura.
Ed è anche quello che più di tutti richiede consapevolezza: perché integrare la previdenza nel proprio piano patrimoniale non significa solo scegliere un fondo, ma progettare un percorso coerente con obiettivi, orizzonte temporale e livello di rischio personale.
Cosa intendiamo quando parliamo di Pilastro 4?
Parliamo di portafogli di investimento patrimoniali, costruiti su misura, al di fuori dei vincoli normativi (e dei benefici fiscali) della previdenza complementare. Portafogli progettati con finalità esplicitamente previdenziale — cioè destinati a generare, accumulare e proteggere capitale per la tua rendita futura — ma senza le rigidità tipiche dei fondi pensione.
Concretamente, stiamo parlando di architetture finanziarie composte da:
- ETF/ETC (Exchange Traded Funds) azionari, obbligazionari, settoriali, geografici, materie prime
- Obbligazioni governative, corporate, inflation-linked
- Azioni individuali
- Liquidità strategica, per gestire flessibilità, opportunità e cuscinetti di sicurezza
- Qualsiasi altro strumento finanziario che, analizzato nel contesto della tua situazione complessiva, risulti utile al raggiungimento dei tuoi obiettivi
Perché parliamo di “universo investibile”? Perché un consulente fee-only, non legato a prodotti di casa, non incentivato da retrocessioni o premi di collocamento, può letteralmente scegliere tra tutto ciò che il mercato offre per costruire il portafoglio più efficiente per te. Non c’è bias commerciale. Non c’è conflitto d’interesse. C’è solo l’analisi tecnica: “Questo strumento, in questo momento, per questo cliente, è il migliore disponibile? Sì o no?”
Quando è strategico costruire il Pilastro 4?
Il Pilastro 4 non è “alternativo” ai precedenti. È integrativo e complementare. E in realtà, dovrebbe far parte di qualsiasi pianificazione previdenziale seria, a prescindere da quanto stai versando nei Pilastri 2 e 3.
Perché? Perché il tuo portafoglio di investimenti — che tu ne sia consapevole o meno — dialoga sempre con la tua situazione previdenziale. La domanda non è “se” costruire un Pilastro 4, ma “come” costruirlo in modo coerente con il resto della tua architettura.
Ci sono però situazioni in cui il Pilastro 4 diventa assolutamente centrale:
1. Quando hai saturato i versamenti fiscalmente deducibili
Hai già versato i €5.300 annui nel tuo fondo pensione, ma vuoi accelerare l’accumulo? Il Pilastro 4 ti permette di continuare a investire senza limiti normativi, costruendo capitale aggiuntivo per la tua rendita futura. Certo, non avrai la deducibilità fiscale, ma su orizzonti lunghi (20-30 anni), un portafoglio ben costruito con ETF a basso costo può tranquillamente generare rendimenti al netto delle tasse superiori a molti fondi pensione, semplicemente perché i costi di gestione sono inferiori e la flessibilità tattica è maggiore.
2. Quando hai obiettivi intermedi prima della pensione legale
Vuoi smettere di lavorare a 55 anni (movimento FIRE)? Vuoi ridurre il carico lavorativo a 60 anni e vivere di rendita parziale? I fondi pensione hanno vincoli di accesso rigidi (età pensionabile, requisiti contributivi). Il Pilastro 4 è completamente liquido e flessibile: puoi accedervi quando vuoi, come vuoi.
3. Quando la tua situazione patrimoniale è complessa
Hai immobili da gestire? Un’azienda da passare ai figli? Una liquidità importante da proteggere e far crescere? Necessità di pianificazione successoria? Il Pilastro 4 si integra con tutto questo. Non è un prodotto isolato: è un progetto patrimoniale olistico che tiene conto di mutui, protezioni assicurative, eredità, fiscalità.
4. Quando vuoi piena autonomia di gestione
I fondi pensione hanno comparti predefiniti. Puoi scegliere tra 3-5 linee di investimento, ma non puoi personalizzare oltre. Con il Pilastro 4, costruiamo insieme un portafoglio su misura, che evolve con te, con i mercati, con la tua vita. Vuoi sovrappesare l’azionario fino a 45 anni e poi de-rischiare progressivamente? Vuoi includere obbligazioni inflation-linked perché temi l’inflazione strutturale? Vuoi liquidità tattica per cogliere opportunità nei ribassi? Tutto è possibile, tutto è personalizzabile.
Il ruolo essenziale dell’indipendenza
Il Pilastro 4 è l’area della pianificazione dove l’indipendenza del consulente non è un “plus”, ma un requisito etico e tecnico assoluto.
Perché qui non ci sono prodotti preconfezionati. Non ci sono fondi “di casa” da collocare. C’è solo la competenza tecnica, l’analisi dei mercati, la costruzione di portafogli efficienti, la selezione rigorosa degli strumenti migliori disponibili sull’intero universo investibile.
Un consulente legato a mandati di collocamento non può fare questo lavoro. Perché ha un incentivo (spesso inconsapevole) a scegliere i prodotti che gli generano ricavi ricorrenti, non quelli che generano il miglior risultato per te.
Un consulente fee-only, pagato esclusivamente da te per il tempo e la competenza, non ha questo conflitto. Il suo unico obiettivo è costruire il portafoglio più efficiente possibile per te. Punto.
ATTO III: Il Metodo — Come Costruiamo la Tua Architettura
A questo punto hai compreso perché devi agire (Atto I: il sistema contributivo puro non ti garantisce più il tenore di vita), e hai visto quali sono gli strumenti (Atto II: i quattro pilastri). Ora la domanda diventa: come si costruisce concretamente un piano previdenziale robusto, personalizzato, realmente efficace?
Noi non partiamo dal prodotto. Partiamo dall’analisi. Perché la pianificazione previdenziale è forse l’ambito più delicato e strategico della consulenza finanziaria. Stiamo progettando 30, 40 anni della tua vita. Gli errori — di sottovalutazione, di scelta degli strumenti sbagliati, di mancata integrazione con il resto del patrimonio — possono costare decine di migliaia di euro in capitale perso, e anni di libertà futura compromessi.
Non esiste improvvisazione. Non esiste “cominciamo e vediamo”. Esiste metodo, rigore, personalizzazione.
Il nostro approccio si struttura in quattro fasi analitiche sequenziali, ognuna delle quali costruisce sulla precedente.
FASE 1: Analisi del Gap Previdenziale (La Diagnosi Quantitativa)
Ogni percorso inizia con una domanda semplice, ma fondamentale: “Quanto mi mancherà, in termini concreti, per mantenere il mio tenore di vita futuro?”
Non possiamo costruire un piano senza prima quantificare l’obiettivo. Sarebbe come partire per un viaggio senza sapere la destinazione: potresti muoverti, ma non sapresti se stai andando nella direzione giusta.
Utilizziamo software di simulazione previdenziale avanzati per stimare, con precisione attuariale, la tua pensione pubblica attesa (Pilastro 1). Questi strumenti tengono conto di:
- Età attuale e età pensionabile (in base ai requisiti vigenti e alle proiezioni di adeguamento demografico)
- Anzianità contributiva già maturata
- Regime previdenziale di appartenenza: sei un retributivo puro (pre-1996)? Un misto (1996-2011)? Un contributivo puro (post-1996)?
- Carriera lavorativa prevista: evoluzione retributiva attesa, eventuali cambi di settore, periodi di interruzione
- Scenari specifici: hai fatto il servizio militare (che può essere riscattato per aumentare l’anzianità)? Hai una laurea riscattabile? Hai lavorato all’estero con contributi versati in altri paesi UE (totalizzazione)?
Il risultato è un Report Previdenziale Personalizzato che include:
- Stima della pensione pubblica in tre scenari (ottimistico, base, pessimistico), espressa in valore nominale e in potere d’acquisto attualizzato (considerando inflazione attesa)
- Calcolo del Gap Previdenziale: la differenza, mese per mese e anno per anno, tra il reddito che desideri mantenere e la rendita attesa dall’INPS
- Capitale necessario per colmare quel gap: quanto devi accumulare, su quanti anni, per generare la rendita integrativa che ti serve
Questo è il tuo punto di partenza. La tua “linea di base”. Senza questa diagnosi quantitativa, qualsiasi piano successivo sarebbe, nel migliore dei casi, una scommessa. Nel peggiore, un’illusione.
FASE 2: Analisi e Selezione degli Strumenti (La Strategia Personalizzata)
Ora che sappiamo quanto ti serve, costruiamo la strategia per arrivarci. E qui emerge la competenza tecnica, l’esperienza, e soprattutto l’assenza di conflitti d’interesse.
Perché ogni situazione è diversa. Un dipendente con CCNL ha strumenti e opportunità diverse da un libero professionista. Un trentacinquenne con 30 anni davanti ha un orizzonte temporale completamente diverso da un cinquantenne che vuole pensionarsi a 65. Un imprenditore con liquidità aziendale ha esigenze diverse da un dirigente con stock option.
Non esiste “il prodotto giusto per tutti”. Esiste l’analisi giusta per te.
Per i lavoratori dipendenti:
Analizziamo in dettaglio la scelta più impattante: TFR in azienda vs conferimento al fondo pensione negoziale.
Molti dipendenti lasciano il TFR in azienda per inerzia, senza mai aver fatto un’analisi comparativa seria. Ma è una scelta che vale decine di migliaia di euro su una carriera.
Confrontiamo:
- Rendimento atteso del TFR in azienda (circa 2-2,5% annuo rivalutazione ISTAT) vs rendimento storico medio del fondo pensione (3-5% a seconda del comparto scelto)
- Rischio azienda: se l’azienda va in crisi o fallisce, il TFR è garantito dal Fondo di Garanzia INPS solo fino a certi limiti. Se è nel fondo pensione, è completamente segregato e protetto
- Vantaggio fiscale: il TFR in azienda è tassato in uscita con tassazione separata (aliquota generalmente tra il 23% e il 35%). Il TFR nel fondo pensione è tassato al 15-9% in uscita.
Facciamo un esempio numerico concreto, perché i numeri chiariscono sempre meglio delle parole.
Ipotesi:
- Sei un dipendente di 35 anni
- RAL: €40.000
- TFR annuo maturato: circa €2.760 (6,91% della RAL)
- Orizzonte: 30 anni fino alla pensione (a 65 anni)
Scenario A: TFR lasciato in azienda
- Rivalutazione media attesa: 2,5% annuo
- Capitale finale lordo: circa €121.000
- Tassazione in uscita (aliquota media 27%): €32.700
- Capitale finale netto: €88.300
Scenario B: TFR conferito al fondo pensione (comparto bilanciato)
- Rendimento medio atteso: 4% annuo
- Capitale finale lordo: circa €155.000
- Tassazione in uscita: 10,5% (ridotta con 30 anni anzianità, dal 15% al 10,5%): €16.275
- Capitale finale netto: €138.725
Differenza: +€50.425 (+57% di capitale finale in più)
Questo non è un dettaglio. È una leva finanziaria enorme, spesso completamente ignorata.
Analizziamo poi il contributo datoriale: stai versando la quota minima necessaria a far scattare il matching del datore? Se no, stai letteralmente rifiutando denaro gratuito. Facciamo i calcoli insieme e ottimizziamo.
Infine, valutiamo eventuali versamenti volontari aggiuntivi fino al tetto deducibile di €5.300/anno, calcolando il risparmio fiscale effettivo in base al tuo scaglione IRPEF.
Per autonomi e professionisti:
Qui non c’è contributo datoriale, ma c’è la massima flessibilità. Il versamento ottimale è quello che massimizza la deducibilità IRPEF, fino a €5.300 all’anno.
Se hai un reddito imponibile che ti colloca nello scaglione IRPEF del 35%, versare €5.000 in un fondo pensione aperto ti fa risparmiare €1.750 di tasse. Se sei nello scaglione del 43%, il risparmio sale a €2.150.
In pratica, quei 5.000 euro ti “costano” realmente tra 2.850 e 3.250 euro. È come ottenere un rendimento fiscale immediato compreso tra il 50% e il 75% — un vantaggio che nessun investimento di mercato può replicare, perché garantito per legge.
Ma quale fondo scegliere? Qui entra il cuore del nostro lavoro.
Comparazione indipendente: Fondi Pensione Aperti vs Piani Assicurativi vs Portafoglio Patrimoniale
Non tutti i fondi pensione aperti sono uguali. Hanno:
- Costi diversi (TER da 0,50% a 2%+)
- Strategie di investimento diverse (azionario puro, bilanciato, obbligazionario, garantito)
- Performance storiche documentate molto diverse
Il nostro lavoro è aiutarti a individuare le soluzioni più adatte al tuo profilo e ai tuoi obiettivi, analizzando in modo comparativo e oggettivo le diverse alternative presenti sul mercato., comparando in modo analitico:
- Total Expense Ratio (TER): qual è il costo effettivo annuo, tutto incluso?
- Track record pluriennale: come ha performato storicamente questo strumento nei vari cicli di mercato (rialzi, ribassi, crisi)?
- Solidità patrimoniale del gestore: chi c’è dietro? Quali sono le masse gestite? Qual è la storia del fondo?
- Coerenza strategica: questo strumento è coerente con il tuo orizzonte temporale residuo? Se hai 30 anni davanti, ha senso un comparto garantito con rendimento minimo ma costi alti? No. Ha senso un comparto azionario diversificato globale con costi bassi? Sì.
E confrontiamo anche con l’alternativa del Portafoglio Patrimoniale (Pilastro 4): in quali casi ha senso versare oltre il tetto deducibile usando strumenti “liberi” invece di continuare a versare in un fondo pensione senza beneficio fiscale?
Totale indipendenza. Zero retrocessioni. Zero conflitti. Solo analisi tecnica.
“Hai domande sulla tua situazione specifica? Prenota una chiamata esplorativa per un confronto senza impegno.“
FASE 3: Integrazione Olistica (L’Architettura Patrimoniale Complessiva)
La pianificazione previdenziale non vive nel vuoto. Non è un prodotto isolato da “mettere via e dimenticare”. È un sotto-sistema del tuo sistema patrimoniale complessivo. E come ogni sotto-sistema, deve dialogare con il resto.
Facciamo esempi concreti per rendere tangibile questo concetto.
Esempio 1: Mutuo residuo e versamenti previdenziali
Sei un professionista di 45 anni. Hai un mutuo residuo di 15 anni, con un debito di €120.000 e un tasso fisso al 2,5%. Hai liquidità disponibile per versare €10.000 all’anno. Cosa conviene fare?
Opzione A: Estinguere anticipatamente il mutuo il prima possibile, risparmiando interessi.
Opzione B: Mantenere il mutuo e versare quei €10.000 in fondi pensione + portafoglio patrimoniale.
La risposta non è univoca. Dipende.
Se il costo del mutuo (2,5%) è inferiore al rendimento atteso del tuo portafoglio previdenziale (es. 4-5% su un orizzonte lungo), matematicamente conviene tenere il mutuo e investire. Guadagni lo spread (differenza di rendimento).
Ma c’è anche una componente psicologica: eliminare il mutuo ti dà sicurezza, riduce il carico mentale, libera cash flow mensile. Questa tranquillità ha un valore, anche se non quantificabile.
Il nostro ruolo è analizzare entrambe le variabili — quella matematica e quella psicologica — e costruire la soluzione che massimizza sia il risultato patrimoniale che la tua serenità.
In questo caso specifico, potremmo consigliarti un approccio ibrido: estinguere il mutuo in 10 anni invece di 15 (risparmiando comunque interessi), e destinare il flusso liberato gradualmente all’accumulo previdenziale. Best of both worlds.
Esempio 2: Pianificazione successoria e protezione assicurativa
Hai figli minori. Hai un patrimonio immobiliare. Hai un’azienda. Stai versando in fondi pensione e costruendo un portafoglio patrimoniale.
Ma cosa succede se muori prematuramente? Chi eredita cosa? I fondi pensione sono soggetti a imposte di successione? Il portafoglio patrimoniale come viene diviso? Hai una polizza Caso Morte per proteggere la tua famiglia?
La previdenza non è mai isolata dalla protezione e dalla successione. Sono tre facce dello stesso progetto: garantire il futuro tuo e della tua famiglia, in ogni scenario.
Costruiamo piani che integrano:
- Accumulo previdenziale (Pilastri 2, 3, 4)
- Protezione assicurativa (Caso Morte, Invalidità, Long Term Care)
- Pianificazione successoria (testamento, patto di famiglia, trust se necessario)
Un piano previdenziale è efficace solo se è orchestrato nel tuo piano patrimoniale complessivo.
FASE 4: Monitoraggio Dinamico (La Manutenzione Strategica)
Un piano previdenziale non è “scritto sulla pietra”. Non è un prodotto che sottoscrivi e dimentichi per 30 anni. È un progetto vivo, che deve evolvere con te, con la tua vita, con i mercati, con la normativa.
Il mondo cambia. Tu cambi. Il piano deve cambiare con te.
Cosa monitoriamo anno dopo anno?
1. Evoluzione della tua carriera
Hai cambiato lavoro? Sei passato da dipendente a partita IVA? Hai aperto un’azienda? Ogni cambio di status professionale comporta una revisione completa della strategia previdenziale. Magari hai perso l’accesso al fondo negoziale ma hai guadagnato flessibilità fiscale. Ogni transizione è un’opportunità di ottimizzazione.
2. Aggiornamenti normativi
La legislazione previdenziale e fiscale cambia continuamente. Riforme IRPEF, modifiche ai coefficienti di trasformazione INPS, aggiornamenti dei requisiti per la pensione anticipata, nuove agevolazioni fiscali. Il nostro ruolo è tenere monitorata ogni evoluzione normativa e verificare se crea opportunità o richiede adattamenti al tuo piano.
3. Life Cycle Investing e de-risking progressivo
A 35 anni puoi permetterti un portafoglio previdenziale aggressivo (es. 80% azionario, 20% obbligazionario). Hai 30 anni davanti per assorbire volatilità e capitalizzare la crescita dei mercati azionari.
A 55 anni, con 10 anni alla pensione, quella stessa allocazione sarebbe rischiosa. Una crisi di mercato negli ultimi anni prima del ritiro potrebbe erodere il 30-40% del capitale proprio quando ne hai più bisogno.
Il concetto di Life Cycle Investing prevede un de-risking progressivo: riduci gradualmente l’esposizione azionaria e aumenti quella obbligazionaria/liquidità man mano che ti avvicini alla pensione.
Ma “gradualmente” quanto? E quando iniziare? E con quale ritmo? Non c’è una formula standard. C’è l’analisi del tuo caso specifico.
Monitoriamo e ribilanciamo ogni anno la tua asset allocation in base all’orizzonte residuo e alla tua tolleranza al rischio.
4. Aggiornamento del Gap Previdenziale
Ogni anno ricalcoliamo la tua pensione attesa INPS, integrando:
- Nuova anzianità contributiva maturata
- Eventuali cambi retributivi significativi
- Aggiornamenti dei coefficienti attuariali
E confrontiamo con il capitale che stai accumulando. Sei on track? Stai accumulando abbastanza per colmare il gap? Oppure devi accelerare? Oppure, al contrario, stai andando meglio del previsto e puoi permetterti più flessibilità?
5. Rebalancing strategico dell’architettura multi-pilastro
La tua situazione evolve. A 40 anni magari stai saturando il Pilastro 2 (fondo negoziale + TFR) e versando il minimo nel Pilastro 3. A 50, magari hai estinto il mutuo e hai liquidità aggiuntiva: conviene aumentare i versamenti nel Pilastro 3 per massimizzare la deducibilità, oppure accelerare il Pilastro 4 per avere più flessibilità pre-pensionamento?
Il monitoraggio annuale è la manutenzione del piano. E come ogni manutenzione, costa molto meno che riparare i danni di un piano abbandonato a se stesso per 10 anni.
Il Tuo Atto di Libertà
Siamo arrivati alla fine di questo manifesto. Se sei arrivato fino a qui, probabilmente hai compreso che la pianificazione previdenziale non è “quella cosa che dovrei fare un giorno”. È il progetto più importante che puoi iniziare oggi per garantire la tua libertà di scelta domani.
Perché è di questo che stiamo parlando. Non di “vecchiaia”. Non di “pensione” come concetto astratto. Stiamo parlando di libertà.
La libertà di scegliere come vivere i prossimi 20, 30, 40 anni della tua vita. La libertà di mantenere la tua dignità, le tue abitudini, le tue passioni. La libertà di aiutare i tuoi figli, se vorrai. La libertà di viaggiare, di coltivare hobby, di dedicarti a ciò che ti dà gioia, senza essere costretto a rinunciare per mancanza di liquidità.
La pianificazione previdenziale è l’atto di controllo più potente che puoi esercitare sul tuo destino finanziario.
Iniziare a 30 anni è meglio che a 40, per l’effetto esponenziale del tempo.
Iniziare a 40 anni è infinitamente meglio che a 50.
Ma iniziare oggi, qualunque sia la tua età, è l’unica cosa che conta davvero.
Perché domani sarà sempre un giorno in meno di capitalizzazione. E quel giorno non tornerà più.
Non lasciare che sia l’inerzia a decidere per te. Le scelte previdenziali richiedono intenzionalità e consapevolezza: ogni decisione — anche quella di non decidere — ha un effetto sul tuo futuro finanziario.
Prenditi il tempo di costruire la tua architettura. Con competenza. Con indipendenza. Con metodo.
E se vuoi farlo con qualcuno al tuo fianco che non ha nessun interesse se non il tuo, che non guadagna retrocessioni, che non vende prodotti di casa, ma che costruisce piani personalizzati con rigore analitico, noi ci siamo.
Progettiamo insieme la tua indipendenza finanziaria
La Pianificazione Previdenziale è il cuore del nostro servizio di Consulenza Patrimoniale Olistica.
Come Consulenti Finanziari Indipendenti iscritti all’Albo OCF, il nostro unico obiettivo è costruire l’architettura più efficiente per te — attraverso un modello Fee-Only, senza conflitti d’interesse, senza retrocessioni, senza incentivi commerciali.
Il nostro compenso deriva esclusivamente dalla consulenza che ti forniamo. Non vendiamo prodotti. Non abbiamo mandati di collocamento. Non riceviamo incentivi da terzi.
Questo significa che ogni strumento che selezioniamo, ogni strategia che costruiamo, ogni consiglio che ti diamo, è guidato da un solo criterio: il tuo interesse.
Scopri il nostro Servizio di Pianificazione Previdenziale
Prenota una Chiamata Conoscitiva Gratuita
per un’analisi preliminare del tuo Gap Previdenziale e per capire, senza impegno, se il nostro metodo è adatto alle tue esigenze.
La tua libertà futura si costruisce con le scelte di oggi.
E noi siamo qui per accompagnarti, passo dopo passo, in questo percorso.