


Se lavori nell’industria metalmeccanica, nell’installazione di impianti o nel settore orafo-argentiero, il Fondo Cometa è quasi certamente lo strumento più importante — e più sottovalutato — della tua busta paga.
Eppure, nonostante sia il più grande fondo pensione negoziale d’Italia, la maggior parte degli aderenti non sa spiegare in quale comparto è investito il proprio TFR, non ha mai confrontato i rendimenti con la rivalutazione che avrebbe ottenuto lasciando il TFR in azienda, e non ha idea di quanto risparmia in costi rispetto a chi ha un Piano Individuale Pensionistico (PIP) venduto dalla banca o dall’assicurazione.
Questa guida nasce per colmare quel vuoto. Non è il solito elenco di regole e normative: è un’analisi ragionata, con dati aggiornati al 2025, che ti aiuta a capire come funziona davvero Cometa, quanto ti costa, quanto ha reso e — soprattutto — come scegliere il comparto giusto per la tua situazione.
Dati al 31 dicembre 2025 — Fonte: Fondo Cometa, Bilancio 2025; FIM-CISL.
Cos’è il Fondo Cometa e a chi si rivolge
Cometa è un fondo pensione negoziale, ossia nato dalla contrattazione collettiva tra le organizzazioni dei datori di lavoro (Federmeccanica, Assistal) e i sindacati dei lavoratori (FIM-CISL, FIOM-CGIL, UILM-UIL). Non è un prodotto finanziario venduto da una banca o da un’assicurazione: è un’associazione senza scopo di lucro, iscritta all’Albo COVIP al numero 61 e vigilata dalla stessa Commissione.
La sua missione è una sola: raccogliere i contributi dei lavoratori, gestirli e valorizzarli nell’esclusivo interesse degli associati, per erogare una pensione complementare (il cosiddetto “secondo pilastro”) che si aggiunga a quella pubblica INPS.
Chi può aderire
Possono iscriversi a Cometa i lavoratori dipendenti con contratto dell’industria metalmeccanica, dell’installazione di impianti e settori affini, nonché i dipendenti del settore orafo e argentiero. Anche i familiari fiscalmente a carico degli iscritti possono aderire. L’adesione è libera, volontaria e avviene in regime di contribuzione definita a capitalizzazione individuale: la pensione finale dipende dai contributi versati e dai rendimenti ottenuti, non da una promessa di importo fisso.
Governance paritetica: i tuoi soldi, il tuo governo
Cometa è governato in modo paritetico: metà rappresentanti dei lavoratori, metà dei datori di lavoro. L’Assemblea dei Delegati (90 membri) elegge un Consiglio di Amministrazione di 12 componenti, con mandati di tre esercizi e un limite di tre mandati consecutivi. Il CdA definisce le politiche di investimento, seleziona i gestori finanziari esterni tramite gare pubbliche e ne monitora i risultati. Questa struttura significa che nessuno “vende” nulla: chi governa il fondo non guadagna commissioni sui prodotti.
I 4 comparti di investimento: aggiornamento 2026
Dal 1° gennaio 2026 la struttura dei comparti si è semplificata: il comparto TFR Silente (destinato ai lavoratori aderenti per silenzio-assenso) è stato incorporato nel comparto Sicurezza 2020, che ora si chiama semplicemente Sicurezza. Cometa offre dunque quattro linee di investimento, ciascuna con un diverso profilo di rischio e orizzonte temporale.
| Comparto | Profilo | Max azioni | Orizzonte | Rend. 2025 | Rend. 2024 |
|---|---|---|---|---|---|
| Monetario Plus | Conservativo (uscita/RITA) | 0% | Breve | +2,24% | +3,10% |
| Sicurezza | Garantito (anche TFR silenti) | 30% | Medio-breve | +2,60% | +2,80% |
| Reddito | Bilanciato prudente (default) | 50% | 5–10 anni | +5,11% | +5,52% |
| Crescita | Bilanciato dinamico | 65% | >10–15 anni | +7,32% | +10,42% |
Rendimenti netti. Fonte: Fondo Cometa, valori quota 31/12/2024 e 31/12/2025; FIM-CISL febbraio 2026.
Monetario Plus
Il comparto di “uscita”: 100% obbligazionario a breve termine, con l’obiettivo di conservare il capitale. È pensato per chi è prossimo al pensionamento o ha attivato la RITA (Rendita Integrativa Temporanea Anticipata). La volatilità è molto contenuta, così come il rendimento atteso.
Sicurezza
È il comparto garantito: prevede la restituzione del 100% del capitale versato al verificarsi di eventi specifici (pensionamento, decesso, invalidità permanente, inoccupazione oltre 48 mesi). Dal 2026 accoglie anche il TFR conferito per silenzio-assenso dai lavoratori che non hanno scelto esplicitamente un comparto. L’esposizione azionaria è contenuta entro il 30%.
Reddito
È la linea di default per le adesioni esplicite: se ti iscrivi a Cometa e non scegli un comparto, i tuoi contributi finiscono qui. Bilanciato prudente con fino al 50% in azioni, ha l’obiettivo dichiarato di offrire un rendimento in linea con il TFR su un orizzonte di almeno 5 anni. Con circa il 64% degli iscritti, è il comparto più popolato.
Crescita
La linea più dinamica, con un’esposizione azionaria tra il 45% e il 65%. Destinata a chi ha un orizzonte di oltre 10-15 anni prima del pensionamento ed è disposto ad accettare oscillazioni più ampie in cambio di un rendimento atteso superiore nel lungo periodo.
Rendimenti Fondo Cometa: il confronto con il TFR
Il primo confronto che ogni lavoratore metalmeccanico dovrebbe fare è: quanto ha reso il mio comparto Cometa rispetto a quanto avrebbe reso il TFR lasciato in azienda (o al fondo tesoreria INPS)?
La rivalutazione del TFR è fissata per legge con una formula che include l’1,5% fisso più il 75% dell’inflazione (indice FOI ISTAT). Al 31 dicembre 2025, la rivalutazione lorda del TFR in azienda è stata del +2,31% (circa 1,92% netto) .
Tutti e quattro i comparti di Cometa hanno battuto il TFR nel 2025. Ma il punto non è chi “vince” in un singolo anno — è la tendenza su più anni.
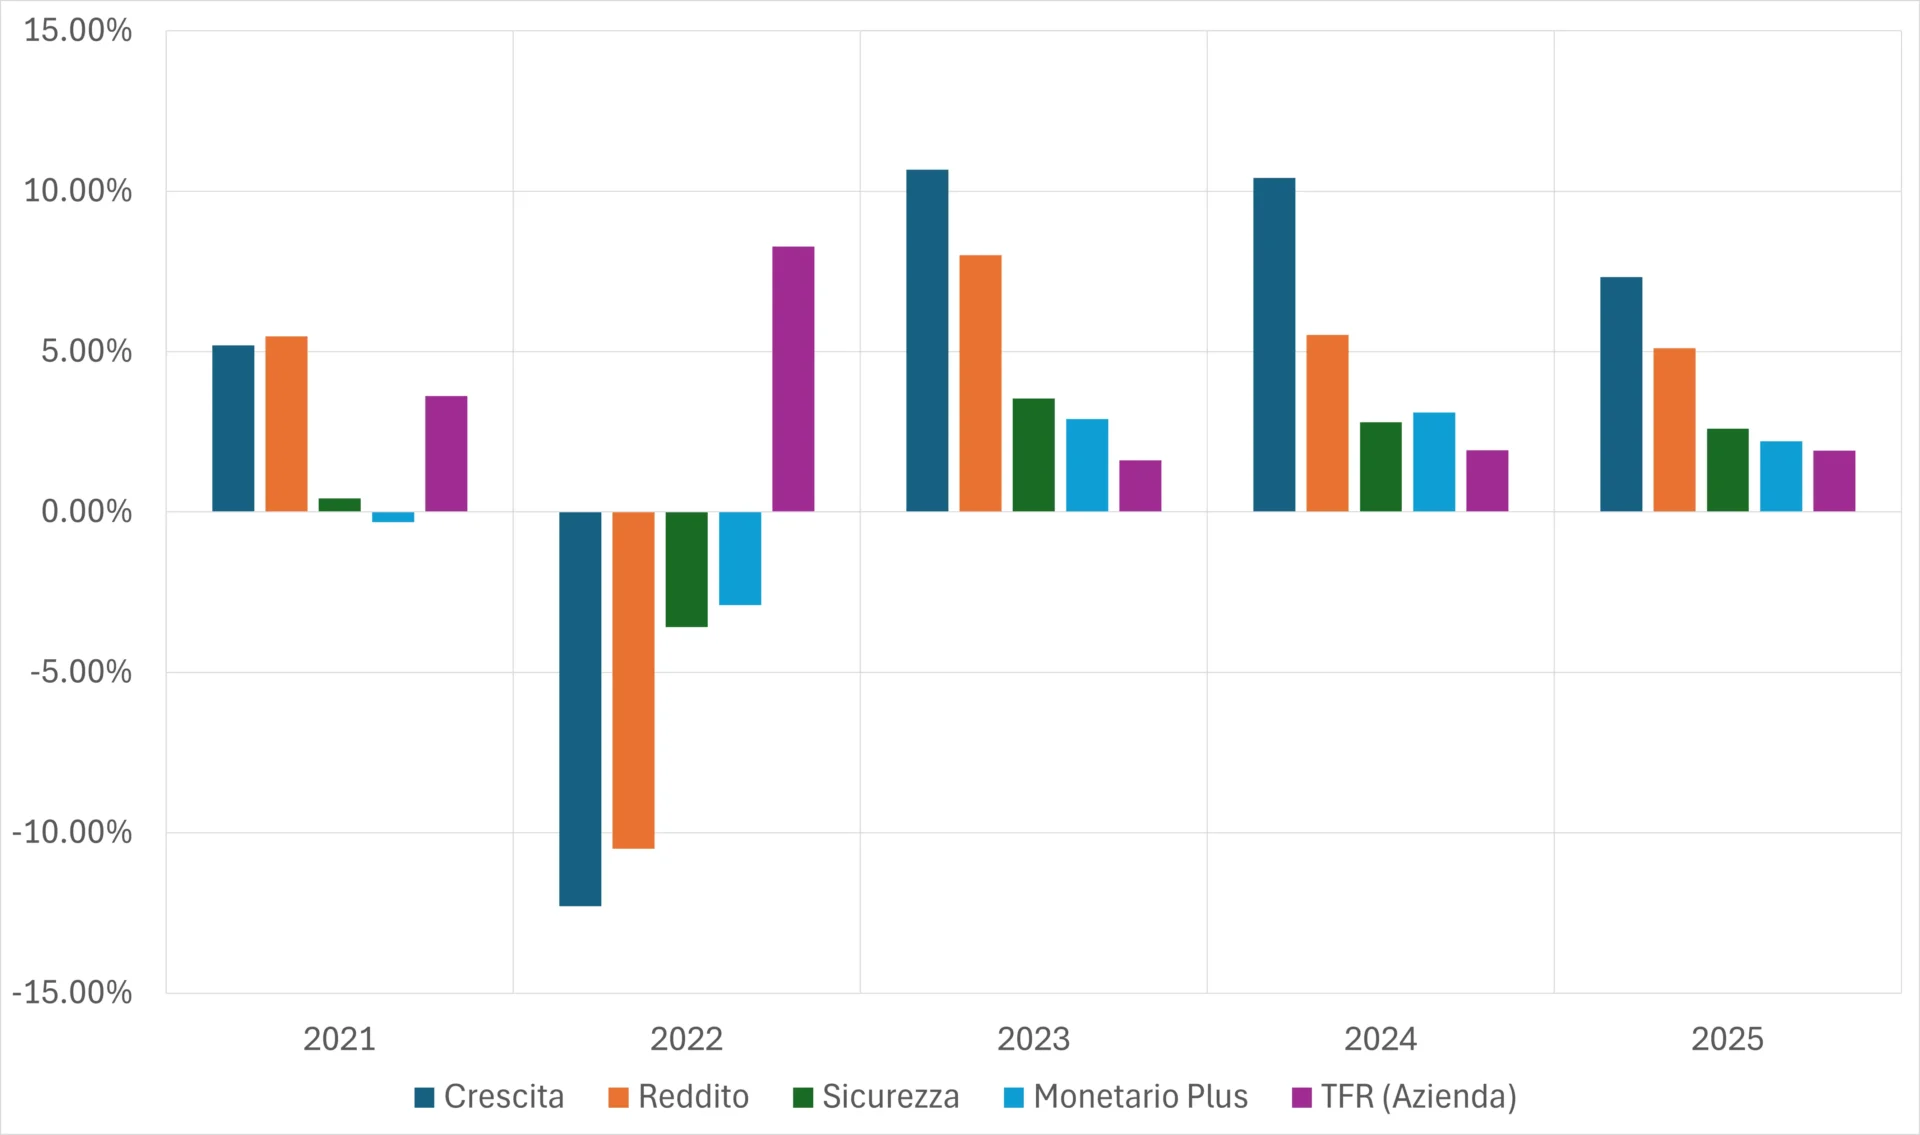
| Anno | Reddito | Crescita | Sicurezza | Monetario Plus | TFR in azienda |
|---|---|---|---|---|---|
| 2021 | +3,78% | +5,20% | +1,58% | -0,31% | +3,62% |
| 2022 | -10,38% | -12,29% | -12,29% | -2,90% | +8,28% |
| 2023 | +6,05% | +10,67% | +5,90% | +2,90% | +1,61% |
| 2024 | +5,52% | +10,42% | +2,80% | +3,10% | +1,93% |
| 2025 | +5,11% | +7,32% | +2,60% | +2,24% | +1,92% |
Rendimenti netti per Cometa e per TFR. Fonti: Fondo Cometa, FIM-CISL, coefficienti rivalutazione TFR ISTAT.
La lezione del 2022: i mercati scendono, la previdenza resta
Il 2022 è stato un anno di stress eccezionale: il contemporaneo crollo di azioni e obbligazioni ha prodotto perdite a doppia cifra su quasi tutti i comparti, mentre il TFR si rivalutava quasi del 10% grazie all’impennata inflattiva. Chi guardava solo quell’anno poteva pensare di aver sbagliato tutto.
Ma il 2023, il 2024 e il 2025 hanno raccontato una storia diversa: i comparti Reddito e Crescita hanno recuperato pienamente e superato i livelli pre-crisi. Nel frattempo l’inflazione è rientrata e con lei la rivalutazione del TFR, tornata sotto il 2%.
I rendimenti di un fondo pensione vanno valutati sull’orizzonte della tua vita lavorativa, non sul singolo anno. Il 2022 è stato un incidente di percorso doloroso, ma chi non ha toccato nulla ha recuperato in meno di due anni. La previdenza è una maratona, non uno sprint — e la tentazione di reagire alla volatilità è il vero rischio da gestire.
Non sai in quale comparto sei investito? Non hai mai verificato se è coerente con il tuo orizzonte?
Un check-up previdenziale è il primo passo. Scopri come lavoriamo sulla pianificazione previdenziale →
Costi Cometa a confronto: il vantaggio nascosto del fondo negoziale
I rendimenti catturano l’attenzione, ma i costi determinano il risultato. Ed è qui che il Fondo Cometa gioca la sua partita migliore.
L’Indicatore Sintetico dei Costi (ISC) è lo strumento standardizzato dalla COVIP per confrontare l’onerosità delle diverse forme pensionistiche. Misura quanto i costi annui erodono il tuo capitale, a parità di rendimento e contributi.
| Forma pensionistica | ISC medio a 10 anni |
|---|---|
| Fondi Pensione Negoziali bilanciati (FPN) | 0,38% |
| Fondi Pensione Aperti (FPA) | 1,44% |
| Piani Individuali Pensionistici (PIP) | 2,14% |
| Cometa — Reddito | 0,16% |
| Cometa — Crescita | 0,18% |
Fonte: COVIP, ISC aggregati al 31/12/2025; scheda costi Fondo Cometa.
Leggi bene quei numeri: il comparto Reddito di Cometa costa 0,16% all’anno su un orizzonte di 10 anni. Un PIP medio costa 2,14%. La differenza sembra piccola, ma l’effetto composto è devastante.
La COVIP stessa calcola che un ISC più alto del 1% rispetto a un altro può ridurre il capitale accumulato dopo 35 anni di circa il 18%. Su un montante ipotetico di €100.000, significa ritrovarsi con €82.000 invece di €100.000 — e quei €18.000 non sono una perdita di mercato, sono costi pagati.
A questo si aggiunge la quota associativa di Cometa, ferma a 12 euro all’anno (1 euro al mese) per il sesto anno consecutivo. Nel 2025 il Fondo ha addirittura redistribuito 3,5 milioni di euro di avanzo amministrativo tra gli iscritti attivi, con un accredito di 8 euro a testa.
I vantaggi fiscali: il “rendimento garantito” che pochi calcolano
La normativa italiana sulla previdenza complementare offre un regime fiscale di grande favore. Talmente favorevole che, da solo, rappresenta un rendimento implicito che nessun altro strumento di risparmio può replicare.
1. Deducibilità dei contributi
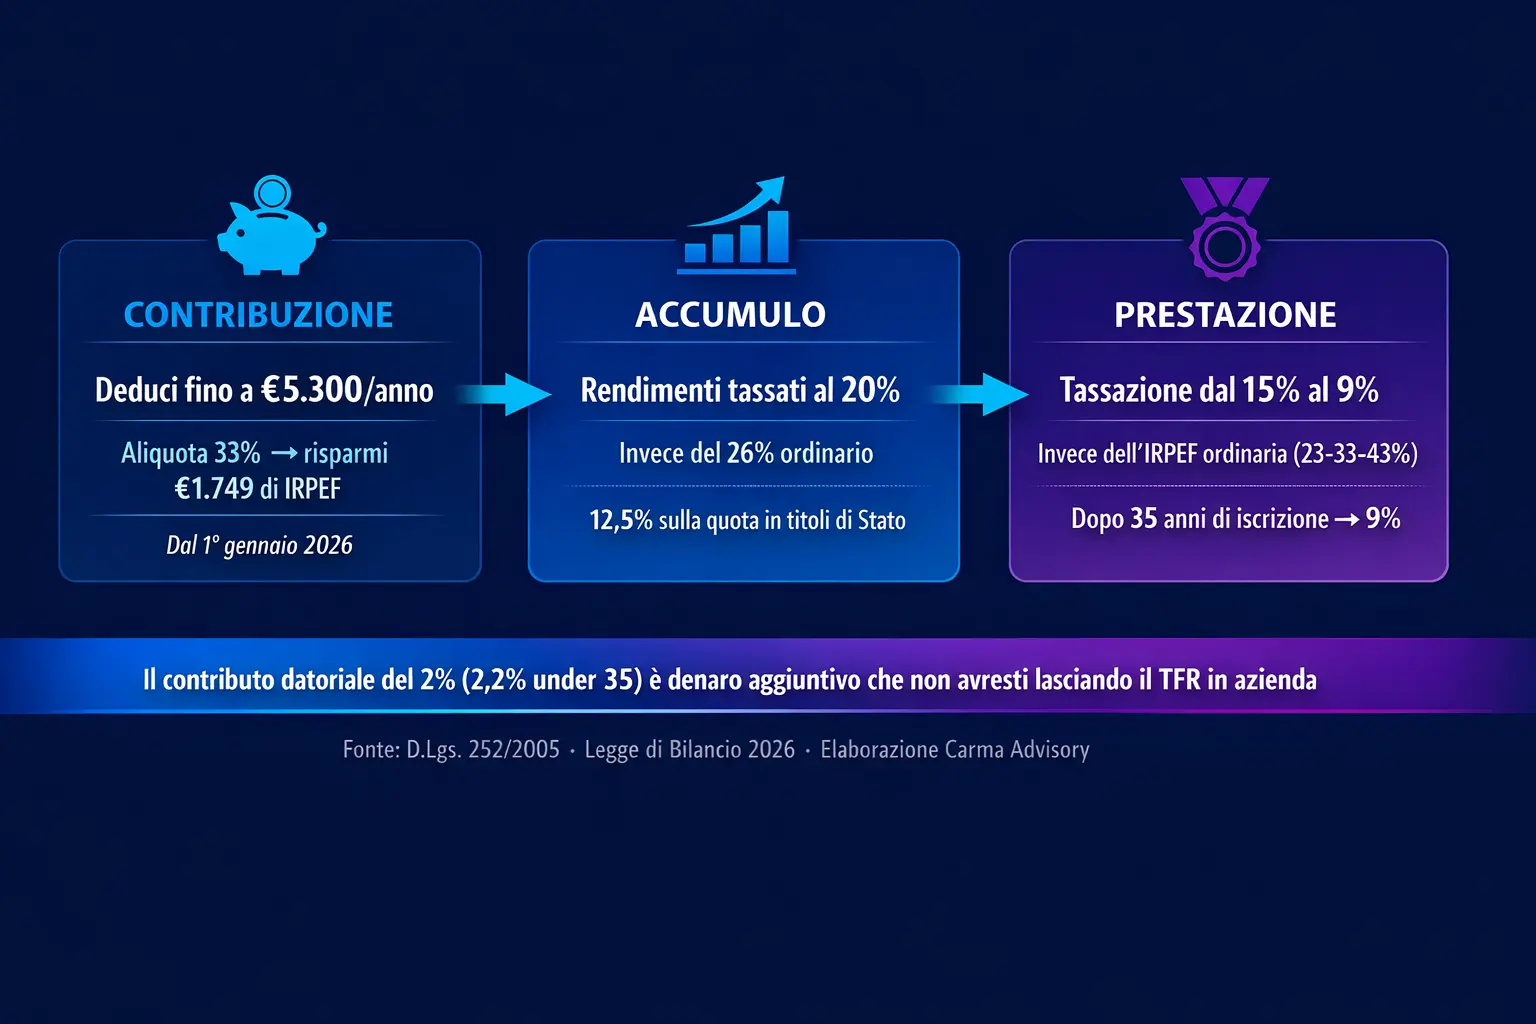
I contributi versati a Cometa — sia la quota del lavoratore che quella del datore di lavoro — sono deducibili dal reddito imponibile IRPEF fino a un massimo di €5.300 annui (soglia aggiornata dal 1° gennaio 2026, precedentemente €5.164,57). Per un lavoratore con aliquota marginale del 33%, versare €1.000 costa effettivamente solo €670: i restanti €330 tornano sotto forma di minor IRPEF.
2. Tassazione agevolata dei rendimenti
I rendimenti maturati anno per anno nel fondo pensione sono tassati al 20%, contro il 26% della tassazione ordinaria sugli investimenti finanziari. Inoltre, la quota investita in titoli di Stato sconta un’aliquota ancora più bassa del 12,50%, portando l’aliquota effettiva media spesso tra il 15% e il 18%.
3. Tassazione agevolata alla prestazione
Al momento del pensionamento, la prestazione (in capitale o rendita) è soggetta a un’imposta sostitutiva del 15% — non all’IRPEF ordinaria, che per molti lavoratori vale il 33-43%. Per chi resta iscritto più di 15 anni, l’aliquota scende di 0,30 punti per ogni anno ulteriore, fino a un minimo del 9% dopo 35 anni di adesione. Un lavoratore che entra a 25 anni e va in pensione a 67, con 42 anni di iscrizione, pagherà il 9% sulla sua prestazione.
4. Il contributo datoriale: “soldi gratis” che il TFR in azienda non offre
Ecco il vantaggio che molti dimenticano: aderendo a Cometa e versando il contributo minimo dell’1,2% della retribuzione, il lavoratore ha diritto al contributo del datore di lavoro del 2% (elevato al 2,2% per gli under 35 con il rinnovo CCNL 2021). Sono somme che altrimenti non spetterebbero al lavoratore. Ipotizzando uno stipendio lordo, pari al minimo contrattuale, di €25.000, il lavoratore versa €300 e ne riceve €500 dal datore di lavoro: un rendimento istantaneo del 167% sulla propria quota versata, prima ancora che i mercati si muovano.
I tuoi soldi non sono “bloccati”: anticipazioni, RITA e riscatti
Uno dei timori più diffusi tra i lavoratori è che aderire a un fondo pensione significhi “congelare” il capitale fino alla vecchiaia. Cometa prevede invece diversi meccanismi di accesso anticipato.
Anticipazioni
Spese sanitarie straordinarie: fino al 75% della posizione, in qualsiasi momento, per il lavoratore o i familiari. Acquisto o ristrutturazione prima casa: fino al 75%, dopo almeno 8 anni di iscrizione. Ulteriori esigenze (senza obbligo di documentazione specifica): fino al 30%, dopo almeno 8 anni.
RITA — Rendita Integrativa Temporanea Anticipata
Per chi cessa l’attività lavorativa e si trova a pochi anni dalla pensione di vecchiaia (fino a 5 o 10 anni prima, a seconda della situazione), è possibile percepire un “reddito ponte” mensile attingendo dal montante accumulato, con la stessa tassazione agevolata del 15-9%.
Riscatti e trasferimenti
In caso di cambio lavoro, licenziamento o perdita dei requisiti di partecipazione, puoi riscattare parzialmente o totalmente la posizione, oppure trasferirla al nuovo fondo di categoria senza perdere l’anzianità contributiva (fondamentale per l’aliquota ridotta alla prestazione). Dopo almeno 2 anni di iscrizione, puoi anche trasferire la posizione a un’altra forma pensionistica complementare.
Le nuove opzioni di erogazione (Legge di Bilancio 2026)
Fino a oggi, al momento del pensionamento le opzioni erano due: rendita vitalizia o liquidazione in capitale (totale o parziale). La Legge di Bilancio 2026 (L. 199/2025) ha introdotto tre nuove modalità di erogazione che ampliano significativamente la flessibilità per chi ha maturato il diritto alla prestazione:
Rendita a durata definita: il montante viene erogato in rate annuali per un numero di anni pari alla speranza di vita residua dell’iscritto, calcolata secondo le tavole ISTAT. A differenza della rendita vitalizia classica, non è legata alla sopravvivenza effettiva: se l’iscritto viene a mancare prima della scadenza, le rate residue restano nel patrimonio ereditario. Tassazione agevolata dal 15% al 9%.
Prelievi liberamente determinabili: l’iscritto può prelevare somme dal montante con flessibilità, senza un piano di rate predefinito, entro i limiti della rendita a durata definita. È l’opzione che offre la massima libertà nell’accesso al capitale. Tassazione agevolata dal 15% al 9%.
Erogazione frazionata: il montante viene liquidato in rate per un periodo non inferiore a 5 anni. Attenzione: il regime fiscale è diverso dalle prime due opzioni — l’aliquota parte dal 20% e si riduce dello 0,25% per ogni anno di iscrizione oltre il quindicesimo, fino a un minimo del 15%.
Un elemento importante: in tutte e tre le nuove modalità, il montante resta investito nel fondo pensione e non viene trasferito a una compagnia assicurativa come avviene per la rendita vitalizia classica. È il fondo stesso a gestire le erogazioni, mantenendo il capitale nella linea di investimento scelta dall’iscritto. In pratica, i tuoi soldi continuano a lavorare per te anche durante la fase di decumulo — con i costi contenuti di Cometa, non quelli di una polizza assicurativa.
Queste novità si applicano a tutte le forme di previdenza complementare, Cometa incluso. Rappresentano un cambiamento importante nella fase di erogazione, ma richiedono un’analisi attenta: la scelta tra rendita vitalizia, rendita a durata definita, prelievi flessibili o erogazione frazionata dipende dalla situazione patrimoniale complessiva, dall’aspettativa di vita, dalle altre fonti di reddito pensionistico e — non da ultimo — dal regime fiscale applicabile a ciascuna opzione.
Sostenibilità ed ESG: non solo marketing
Cometa ha avviato il proprio percorso verso gli investimenti responsabili nel 2010, con l’adesione ai Principles for Responsible Investment (PRI) delle Nazioni Unite. Da allora, il fondo ha progressivamente strutturato un approccio ESG che va oltre l’adesione formale.
Tutti i comparti sono classificati come prodotti “Articolo 8” ai sensi del regolamento SFDR europeo, il che significa che promuovono caratteristiche ambientali e sociali nella politica di investimento.
Sul piano pratico, Cometa applica esclusioni vincolanti verso emittenti coinvolti nella produzione di armi controverse (mine antiuomo, bombe a grappolo, armi chimiche e biologiche), in violazioni gravi dei diritti dei lavoratori (lavoro minorile, discriminazione) e in danni severi alla biodiversità.
Dal 2022, Cometa esercita attivamente il diritto di voto nelle assemblee degli azionisti delle società in portafoglio, con il supporto del proxy advisor Frontis Governance. Nel 2024 ha partecipato a 145 assemblee, votando su temi come parità di genere, sicurezza sul lavoro e remunerazione equa.
5 domande da farti prima di scegliere il comparto
Aderire al fondo giusto è importante. Ma la decisione che pesa di più sul tuo risultato finale è un’altra: in quale comparto investi. Ecco le domande che ogni iscritto a Cometa dovrebbe porsi — e a cui raramente qualcuno aiuta a rispondere in modo strutturato.
1. Quanti anni mi separano dal pensionamento?
Se mancano 25-30 anni, il comparto Crescita ha storicamente offerto rendimenti superiori e il tempo a disposizione assorbe le oscillazioni. Se mancano meno di 5 anni, il Monetario Plus protegge il capitale accumulato.
2. Quanto sopporto le perdite intermedie?
Il 2022 è il test ideale: se un -12% ti avrebbe fatto perdere il sonno (e magari chiedere il trasferimento comparto nel momento peggiore), allora la linea Reddito può essere più adatta al tuo temperamento, anche se Crescita è “ottimale” sulla carta.
3. Ho altre fonti di reddito pensionistico?
Se la tua pensione INPS attesa è relativamente alta e Cometa è un “extra”, puoi permetterti più rischio nel fondo. Se invece Cometa è una parte critica del reddito pensionistico, la prudenza ha un valore reale.
4. Ho bisogno della garanzia sul capitale?
La garanzia del comparto Sicurezza è preziosa se pensi di dover riscattare a breve per eventi imprevisti (inoccupazione, invalidità). Ma attenzione: la garanzia si attiva solo al verificarsi di eventi specifici, non su richiesta generica. In cambio, paghi il costo della garanzia con rendimenti attesi più bassi.
5. Ho mai coordinato Cometa con il resto del mio patrimonio?
Se hai anche investimenti fuori dal fondo pensione, la scelta del comparto Cometa dovrebbe tenere conto dell’allocazione complessiva. Se il tuo portafoglio personale è già conservativo, essere più aggressivi su Cometa potrebbe bilanciare il tutto — e viceversa.
Queste cinque domande non hanno una risposta “giusta” universale. Hanno una risposta giusta per te, che dipende dalla tua età, dalla tua famiglia, dal tuo reddito, dalla tua tolleranza al rischio e dal tuo patrimonio complessivo. È esattamente questo il lavoro della pianificazione previdenziale — ed è uno degli ambiti in cui un consulente finanziario indipendente aggiunge più valore.
Hai un Fondo Cometa ma non sai se stai sfruttando tutto il suo potenziale?
Un check-up previdenziale indipendente analizza il tuo comparto, i contributi, la fiscalità e il coordinamento con il resto del patrimonio. Nessun prodotto da vendere, solo chiarezza.
Prenota una call gratuita →Domande frequenti sul Fondo Cometa
Conviene aderire a Cometa o lasciare il TFR in azienda?
Non esiste una risposta valida per tutti, ma i numeri indicano una direzione chiara nella maggioranza dei casi. Chi aderisce a Cometa ottiene: il contributo del datore di lavoro (2% o 2,2% per gli under 35), che il TFR in azienda non offre; costi di gestione tra i più bassi d’Italia; vantaggi fiscali in tutte e tre le fasi (deduzione, rendimenti, prestazione). Il TFR in azienda può risultare preferibile solo in scenari di inflazione molto alta e prolungata, o se il lavoratore ha necessità di liquidità a brevissimo termine. Per una valutazione personalizzata, serve un’analisi che tenga conto della tua situazione specifica.
Posso cambiare comparto dopo l’iscrizione?
Sì. Cometa consente il trasferimento della posizione da un comparto all’altro (riallocazione) con modalità e tempi definiti dal regolamento del Fondo. È un’operazione che andrebbe fatta con criterio, non in reazione a un anno negativo: cambiare comparto dopo una perdita significa cristallizzare la perdita e rinunciare al recupero. L’ideale è rivalutare periodicamente la scelta (ogni 3-5 anni) in funzione dell’avvicinarsi al pensionamento.
Cosa succede se cambio lavoro e esco dal settore metalmeccanico?
Hai diverse opzioni: puoi mantenere la posizione in Cometa (senza contribuire ulteriormente), trasferirla al fondo di categoria del nuovo settore conservando l’anzianità, oppure riscattarla (totalmente o parzialmente, a seconda dei requisiti). Il trasferimento è quasi sempre la scelta più efficiente dal punto di vista fiscale, perché preserva l’anzianità di iscrizione necessaria per l’aliquota ridotta alla prestazione.
Cosa significa che il comparto Sicurezza è “garantito”?
Significa che, al verificarsi di eventi specifici previsti dalla convenzione (pensionamento, decesso, invalidità permanente, inoccupazione oltre 48 mesi, anticipazione per spese sanitarie), il lavoratore ha diritto almeno alla restituzione del capitale netto versato. La garanzia non si applica a qualsiasi momento o richiesta: ad esempio, non copre un trasferimento volontario ad altro comparto o un riscatto per motivi diversi da quelli elencati. È una protezione importante, ma è fondamentale capirne i confini.
Ho già un PIP o un fondo aperto: posso aderire anche a Cometa?
Sì, è possibile aderire a più forme di previdenza complementare contemporaneamente. Fino a oggi, il contributo del datore di lavoro era destinato esclusivamente al fondo negoziale di riferimento: chi versava in un PIP senza aderire a Cometa rinunciava al contributo datoriale. Dal 1° luglio 2026, però, la Legge di Bilancio cambia le regole: dopo almeno 2 anni di iscrizione al fondo negoziale, il lavoratore potrà trasferire la propria posizione verso un fondo aperto o un PIP portando con sé il diritto al contributo datoriale. È una novità importante che amplia la libertà di scelta, ma attenzione: la portabilità non elimina le differenze di costo. Un PIP con un ISC del 2-3% può erodere in modo significativo il tuo montante rispetto a Cometa (ISC sotto lo 0,20%). Prima di trasferire, confronta sempre i costi — la libertà di scelta va esercitata con consapevolezza.
A cosa serve un consulente finanziario indipendente per il fondo pensione?
Un consulente indipendente (fee-only) non vende prodotti e non ha conflitti d’interesse. Nel contesto previdenziale, può aiutarti a: scegliere il comparto più coerente con il tuo orizzonte e la tua tolleranza al rischio; ottimizzare la contribuzione per massimizzare il beneficio fiscale; coordinare Cometa con il resto del patrimonio (investimenti, immobili, assicurazioni); valutare l’eventuale complementarietà con altre forme pensionistiche; pianificare il passaggio alla fase di erogazione (rendita, capitale o combinazione). È un servizio a parcella, senza commissioni su prodotti. Scopri la nostra pianificazione previdenziale →
In sintesi: cosa portare a casa da questa guida
Il Fondo Cometa non è perfetto — nessun strumento finanziario lo è. Ma per un lavoratore metalmeccanico, rappresenta una combinazione rara di costi bassissimi, governance senza conflitti d’interesse, vantaggi fiscali unici e un contributo datoriale che è denaro aggiuntivo a tutti gli effetti.
La vera differenza non la fa il fondo in sé, ma le scelte che fai al suo interno: quale comparto, quanto versi, come gestisci le oscillazioni e come coordini la previdenza con il resto della tua vita finanziaria.
Se c’è un messaggio da portare a casa, è questo: la previdenza complementare è troppo importante per essere lasciata al caso, al silenzio-assenso o al consiglio di chi ha un prodotto da vendere. Merita almeno lo stesso livello di attenzione che dedichi alla scelta di un mutuo o di un’auto.
E se senti di aver bisogno di una guida in quel percorso, siamo qui per questo.
Le informazioni contenute in questo articolo hanno finalità educativa e informativa e non costituiscono sollecitazione all’investimento né consulenza personalizzata. Per una valutazione sulla tua situazione specifica, contattaci.

Salve io sono da 4 anni nel comparto crescita dopo il COVID ho voluto cambiare e mi è andata bene…. penso di restare in questo comparto fino alla fine perché anche se perde poi recupera in fretta vedi statistiche…
Ciao Piermarco, grazie per aver condiviso la tua esperienza — hai fatto una scelta consapevole e il timing ti ha premiato.
Un aspetto che vale la pena considerare: il comparto Crescita ha storicamente la volatilità più alta tra le linee Cometa, e la capacità di “recuperare in fretta” dipende molto da quanto manca alla pensione. Con un orizzonte lungo funziona esattamente come dici tu. Man mano che ci si avvicina all’uscita, però, vale la pena rivalutare il mix — perché un -30% a 5 anni dalla pensione si recupera molto diversamente da un -30% a 20 anni.
Se vuoi, possiamo fare un check gratuito sulla coerenza tra il tuo comparto e il tuo orizzonte temporale — basta prenotare una call.
Buongiorno. iscritto a COMETA dall’inizio, 1996, ho un montante molto alto. Considerando che mi mancano 2 anni alla pensione è più conveniente riscattare adesso una parte del montante 30%, e poi chiedere il 60% del montante residuo al momento della pensione, oppure lasciare il 30% fino alla pensione e chiedere solamente in quel momento il 60% del montante totale?
Buongiorno Maurizio, grazie per la domanda.
C’è innanzitutto una precisazione importante sul 60%: la Legge di Bilancio 2026 aveva inizialmente previsto di aumentare dal 50% al 60% la quota massima liquidabile in capitale al pensionamento, ma questa modifica è stata successivamente eliminata. La disciplina attualmente in vigore prevede quindi, salvo casi particolari, un massimo del 50% del montante in capitale e la restante parte sotto forma di rendita o delle altre modalità di erogazione previste dalla normativa.
Anche l’anticipazione del 30% per “ulteriori esigenze” va valutata con attenzione. Non funziona infatti come un modo per prelevare oggi il 30% e poi, alla pensione, applicare semplicemente il 50% alla posizione rimasta: le anticipazioni già percepite e non reintegrate vengono considerate nel calcolo dell’importo massimo complessivamente erogabile in capitale.
C’è poi un secondo aspetto, quello fiscale. L’anticipazione per ulteriori esigenze è generalmente soggetta, sulle somme maturate dal 2007, a un’aliquota del 23%, mentre la prestazione pensionistica beneficia della tassazione agevolata prevista per la previdenza complementare. Nel suo caso, essendo iscritto dal 1996, la situazione è ancora più articolata perché il montante comprende quote maturate in periodi soggetti a regimi fiscali differenti.
Per questo non si può stabilire in astratto quale delle due alternative sia più conveniente conoscendo soltanto il montante e gli anni mancanti alla pensione. Con una posizione elevata e soltanto due anni al pensionamento, prima di richiedere l’anticipazione avrebbe senso fare una simulazione specifica, verificando composizione del montante, fiscalità, eventuali anticipazioni pregresse e modalità con cui si desidera utilizzare il capitale una volta pensionato.
Se desidera approfondire il suo caso, può naturalmente contattarci: è una situazione nella quale qualche calcolo prima di prendere la decisione può fare una differenza significativa.