

Midterm e Borsa americana: che cosa raccontano 19 elezioni
Dati di mercato aggiornati alla chiusura del 29 ottobre 2026.
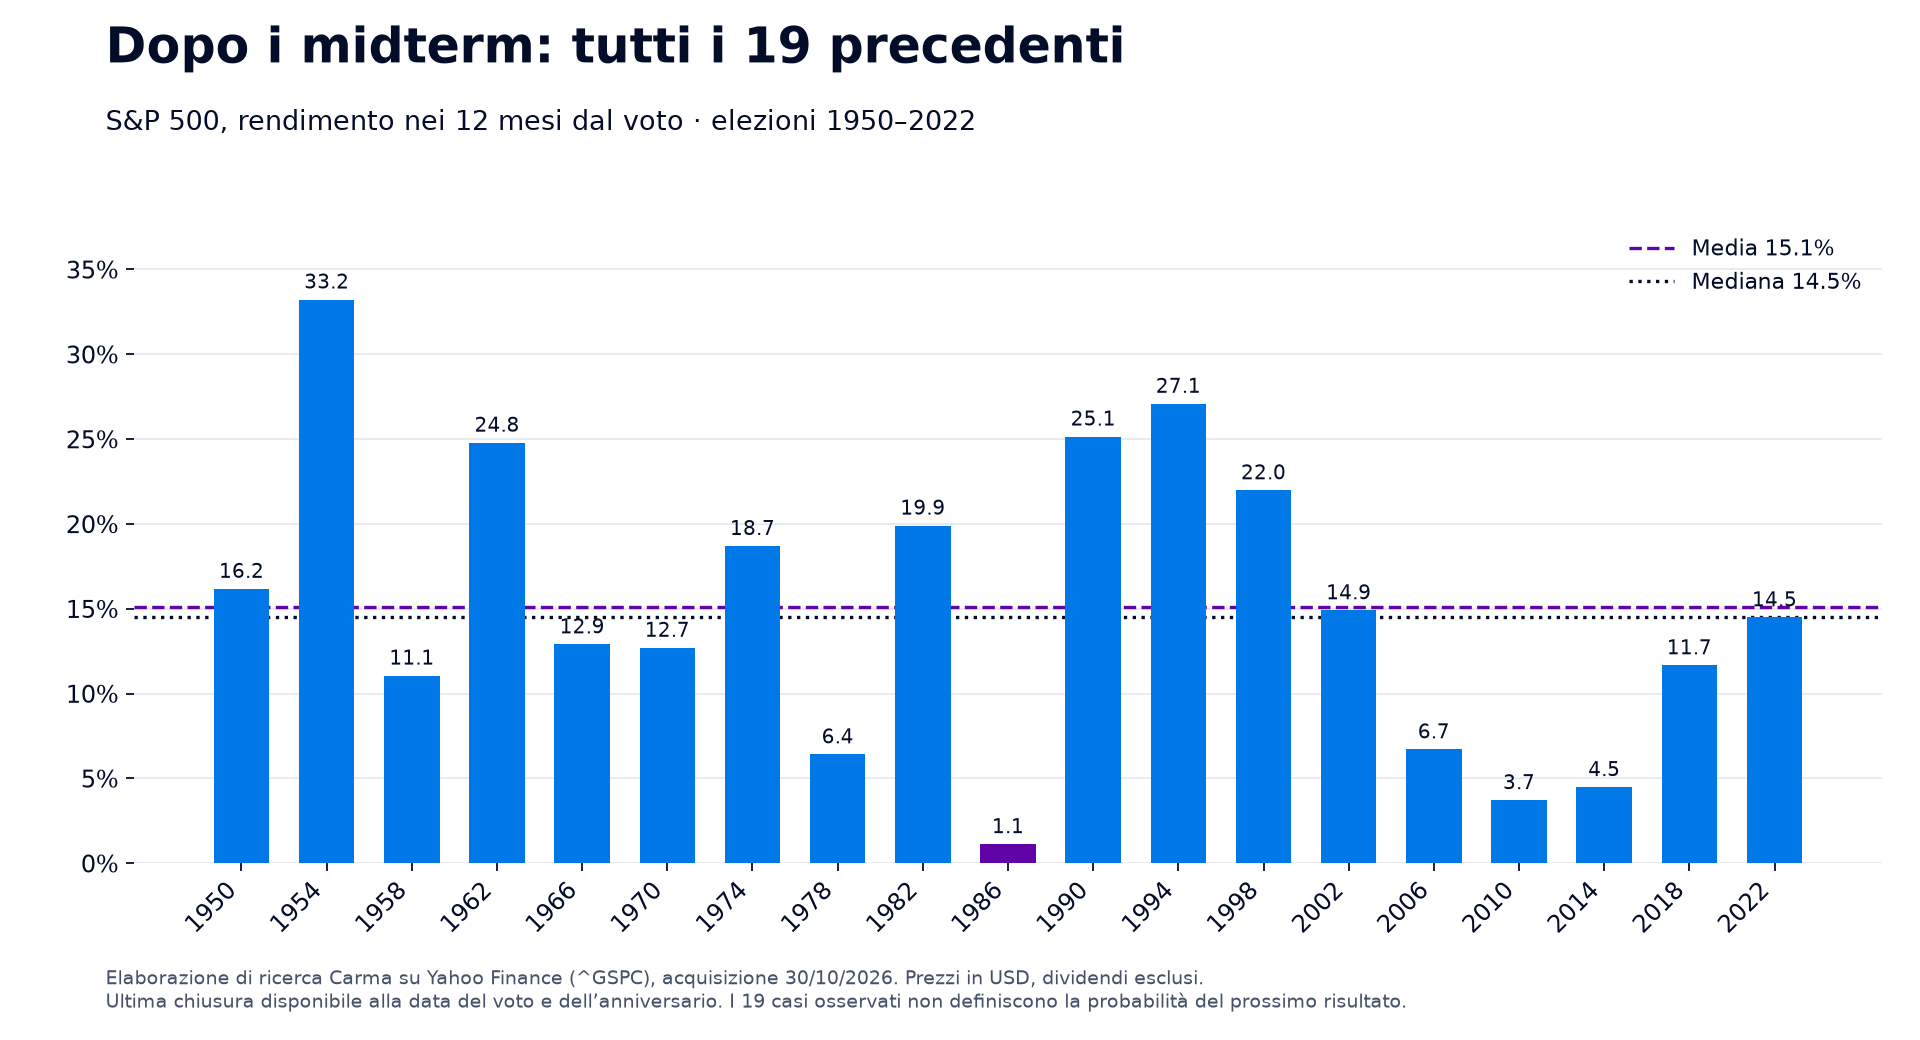
Diciannove elezioni, diciannove risultati positivi. Dal 1950 al 2022, l’S&P 500 si è sempre trovato su livelli più elevati dodici mesi dopo le elezioni americane di metà mandato, registrando un rendimento medio del 15,1%. È una regolarità statistica che attira inevitabilmente l’attenzione, soprattutto alla vigilia di una nuova tornata elettorale.
Il 3 novembre 2026 gli Stati Uniti tornano infatti alle urne per i midterm, l’appuntamento di metà mandato presidenziale che rinnova l’intera Camera dei rappresentanti e circa un terzo del Senato, ridisegnando gli equilibri del Congresso per il biennio successivo.
Per un investitore, questa serie storica solleva una domanda operativa: fino a che punto il calendario elettorale può guidare le scelte sul peso della Borsa americana in portafoglio?
Per rispondere abbiamo analizzato i rendimenti prima e dopo il voto, li abbiamo confrontati con le stesse finestre temporali degli anni non elettorali e abbiamo misurato le perdite massime attraversate lungo il percorso. Ne emerge un quadro nettamente favorevole sul saldo finale, ma molto più complesso durante i dodici mesi di detenzione: dopo il voto del 1986, ad esempio, il bilancio a un anno fu positivo dell’1,1%, ma chi rimase investito dovette attraversare nel frattempo un crollo del 33,2% dai massimi.
Anno del voto e mesi successivi
Quando si esamina il legame tra midterm e mercato azionario, la prima distinzione fondamentale riguarda la finestra temporale osservata. L’anno solare delle elezioni include infatti i dieci mesi che precedono l’apertura delle urne, spesso caratterizzati da incertezza, mentre i dodici mesi successivi al voto vanno da inizio novembre a inizio novembre dell’anno seguente.
La differenza nei numeri è netta. Nei 19 anni di midterm analizzati, il rendimento medio dell’intero anno solare si ferma al 4,6%, con 11 chiusure positive su 19 e una mediana — ovvero il valore centrale ordinando i risultati dal peggiore al migliore — appena dell’1,1%. Isolando invece il periodo successivo al voto, il profilo statistico cambia radicalmente.
| Periodo osservato | Media | Mediana | Peggiore | Migliore | Casi positivi |
|---|---|---|---|---|---|
| Anno solare del midterm | +4,6% | +1,1% | −29,7% | +45,0% | 11 su 19 |
| Un mese dopo il voto | +1,7% | +2,3% | −12,0% | +7,8% | 15 su 19 |
| Tre mesi dopo il voto | +7,7% | +7,6% | −7,8% | +15,2% | 17 su 19 |
| Sei mesi dopo il voto | +14,1% | +16,9% | +1,2% | +22,6% | 19 su 19 |
| Dodici mesi dopo il voto | +15,1% | +14,5% | +1,1% | +33,2% | 19 su 19 |
Fonte: elaborazioni Carma Advisory sui 19 midterm del 1950–2022. Medie aritmetiche dei singoli episodi; prezzi in dollari, dividendi esclusi. Le finestre post-voto sono misurate in mesi di calendario.
Sebbene già a sei mesi dal voto tutti i 19 episodi mostrino un segno più, sulle scadenze più brevi non mancano flessioni marcate. Dopo le elezioni del 1974 l’indice perse il 12,0% nel primo mese, prima di recuperare e chiudere a +18,7% a dodici mesi. Nel 2002 il bilancio a tre mesi segnava ancora −7,8%, per poi ribaltarsi in un +14,9% a distanza di un anno.
Questi passaggi chiariscono un aspetto chiave della stagionalità: una finestra storicamente favorevole non garantisce un avvio lineare e richiede di rispettare per intero l’orizzonte temporale preso a riferimento.
Quanto è stato forte il vantaggio rispetto agli altri anni
Poiché la Borsa americana tende storicamente a salire nel lungo periodo, un rendimento medio positivo ha valore informativo solo se confrontato con un campione di controllo omogeneo. Abbiamo quindi calcolato i rendimenti dei 54 anni senza midterm tra il 1950 e il 2022 adottando le stesse identiche date di calendario: partenza a inizio novembre e chiusura dodici mesi dopo.
Negli anni non elettorali il rendimento medio è stato del 6,5% (mediana 8,5%), con 36 esiti positivi su 54. Il 15,1% registrato dopo i midterm segna quindi un vantaggio medio di circa 8,6 punti percentuali rispetto agli anni ordinari.
L’anomalia resta dunque evidente anche neutralizzando l’effetto stagionale dei mesi invernali. Tuttavia, misurare una differenza statistica non equivale a dimostrarne la causa: quei diciannove periodi hanno attraversato fasi molto diverse in termini di crescita economica, inflazione, politica monetaria e utili societari. I dati documentano una solida associazione storica, ma non permettono di isolare l’effetto del voto o della vittoria di uno specifico schieramento politico.
Anche la dispersione dei risultati invita alla cautela. Nei dodici mesi post-elettorali le performance spaziano da un minimo di +1,1% a un massimo di +33,2%, con la metà centrale delle osservazioni compresa tra +8,9% e +20,9%. Dietro una media e una mediana molto vicine si celano quindi mercati profondamente diversi tra loro.
La stagionalità comincia prima delle elezioni
L’analisi dei rendimenti mensili aggiunge un tassello importante. Spesso si attribuisce la forza post-elettorale al venir meno dell’incertezza politica una volta conosciuto l’esito delle urne. Eppure, osservando il calendario mese per mese, negli anni di midterm giugno segna in media un −2,1%, mentre il recupero scatta già tra ottobre (+3,0%) e novembre (+2,7%). Nei 54 anni di controllo, gli stessi tre mesi registrano medie rispettivamente di +0,7%, +0,2% e +1,4%.
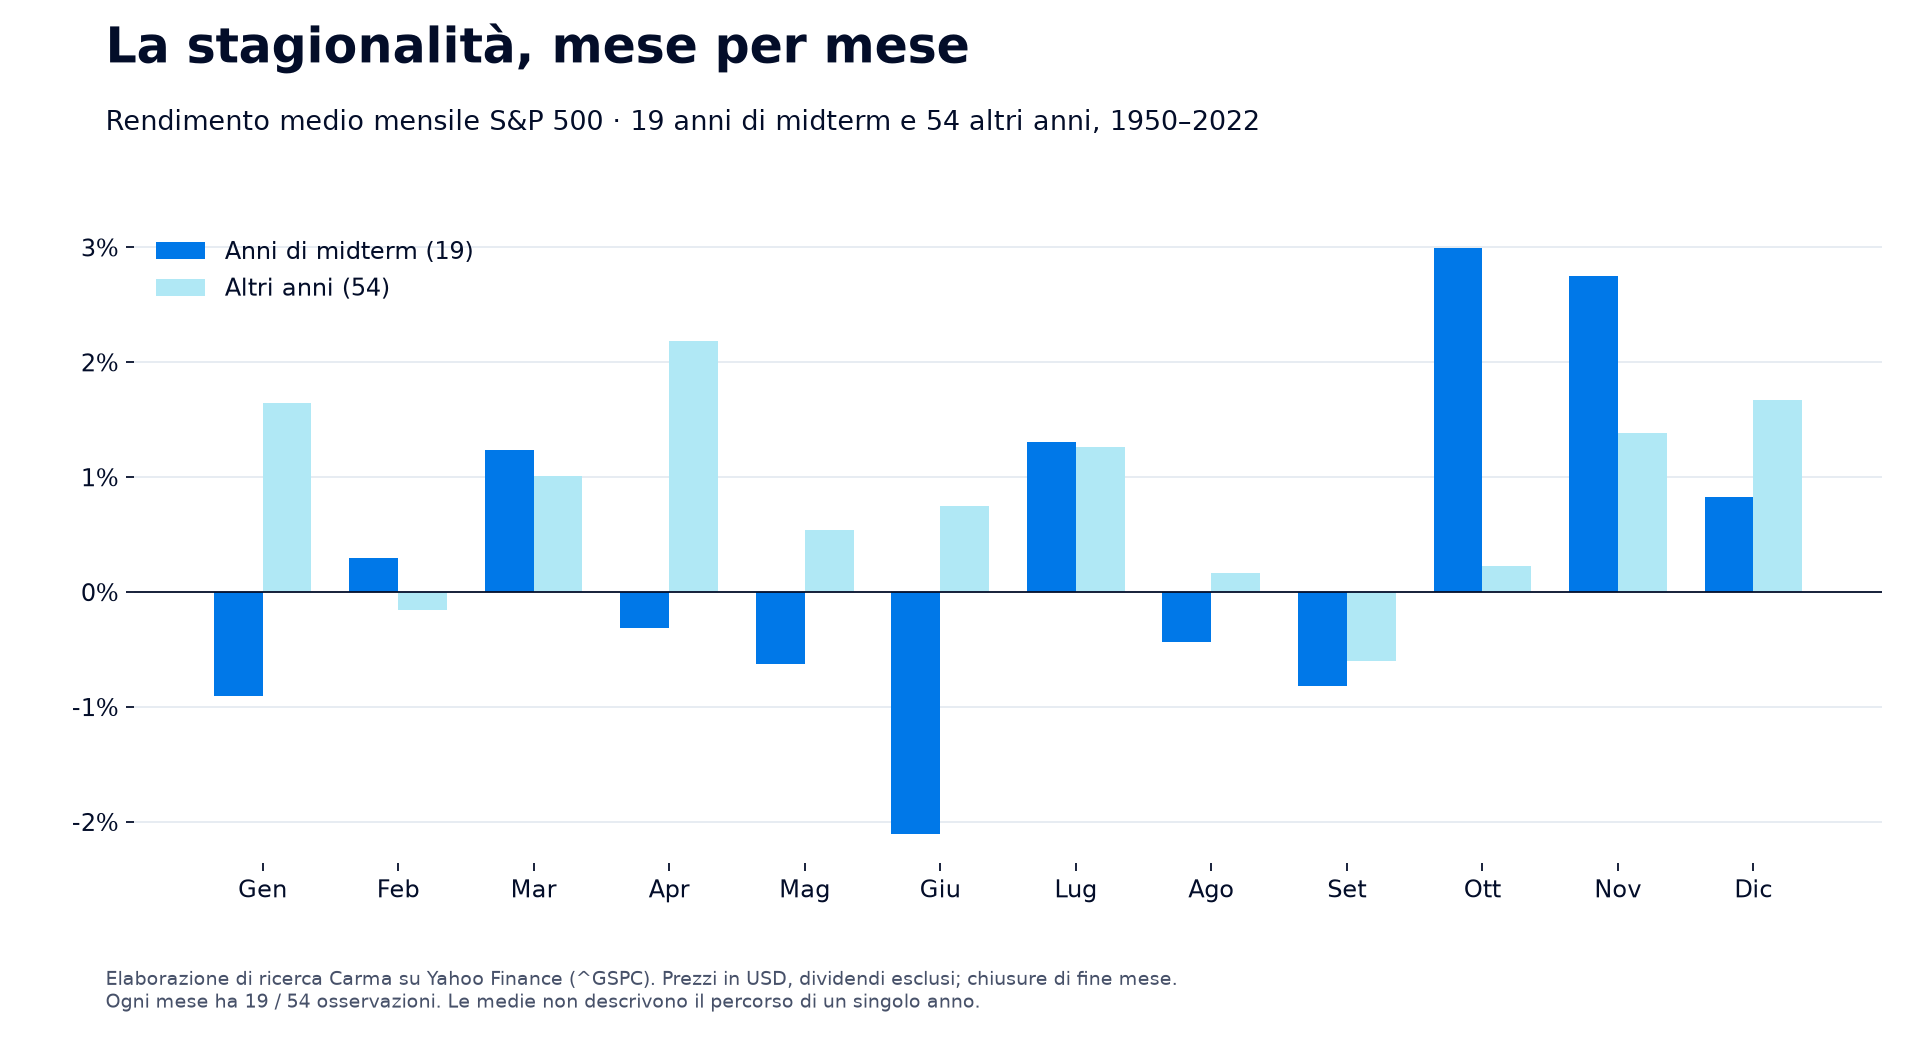
Il fatto che ottobre — mese che precede il voto — sia mediamente il più forte dell’anno elettorale dimostra che una parte rilevante del rialzo si realizza quando i seggi sono ancora chiusi. Sarebbe quindi riduttivo far coincidere l’inversione di tendenza con la sola pubblicazione dei risultati.
Anche le medie mensili vanno lette senza automatismi: lo stesso mese di ottobre ha chiuso in rialzo in 14 casi su 19, lasciando sul terreno cinque episodi in perdita. La sequenza del grafico descrive una tendenza media pluridecennale — le cui singole barre non possono essere sommate aritmeticamente per ottenere il rendimento annuo — e non una mappa predefinita da sovrapporre al 2026.
Inoltre, il movimento di ottobre spiega perché studi diversi riportino statistiche leggermente differenti: calcolando i dodici mesi dalla fine di ottobre anziché dal giorno esatto del voto, il rendimento medio dei 19 episodi sale infatti dal 15,1% al 16,6%. Entrambe le cifre sono corrette, ma riflettono un diverso punto di ingresso.
Il 1986 e il 1987 mostrano il rischio dentro un risultato positivo
L’episodio che meglio illustra i limiti pratici della statistica del “19 su 19” è quello iniziato il 4 novembre 1986. Quel giorno l’S&P 500 chiuse a 246,20 punti e dodici mesi dopo, il 4 novembre 1987, si trovava a 248,96: un guadagno dell’1,1%, il più modesto della serie storica ma pur sempre valido per mantenere intatto il record di imbattibilità.
Tuttavia, osservare solo il punto di partenza e quello di arrivo nasconde ciò che accadde nel mezzo. L’indice salì fino a 336,77 punti il 25 agosto 1987, per poi precipitare a 224,84 il 19 ottobre, giorno passato alla storia come il Lunedì Nero di Wall Street: un crollo dai massimi del 33,2% in meno di due mesi.
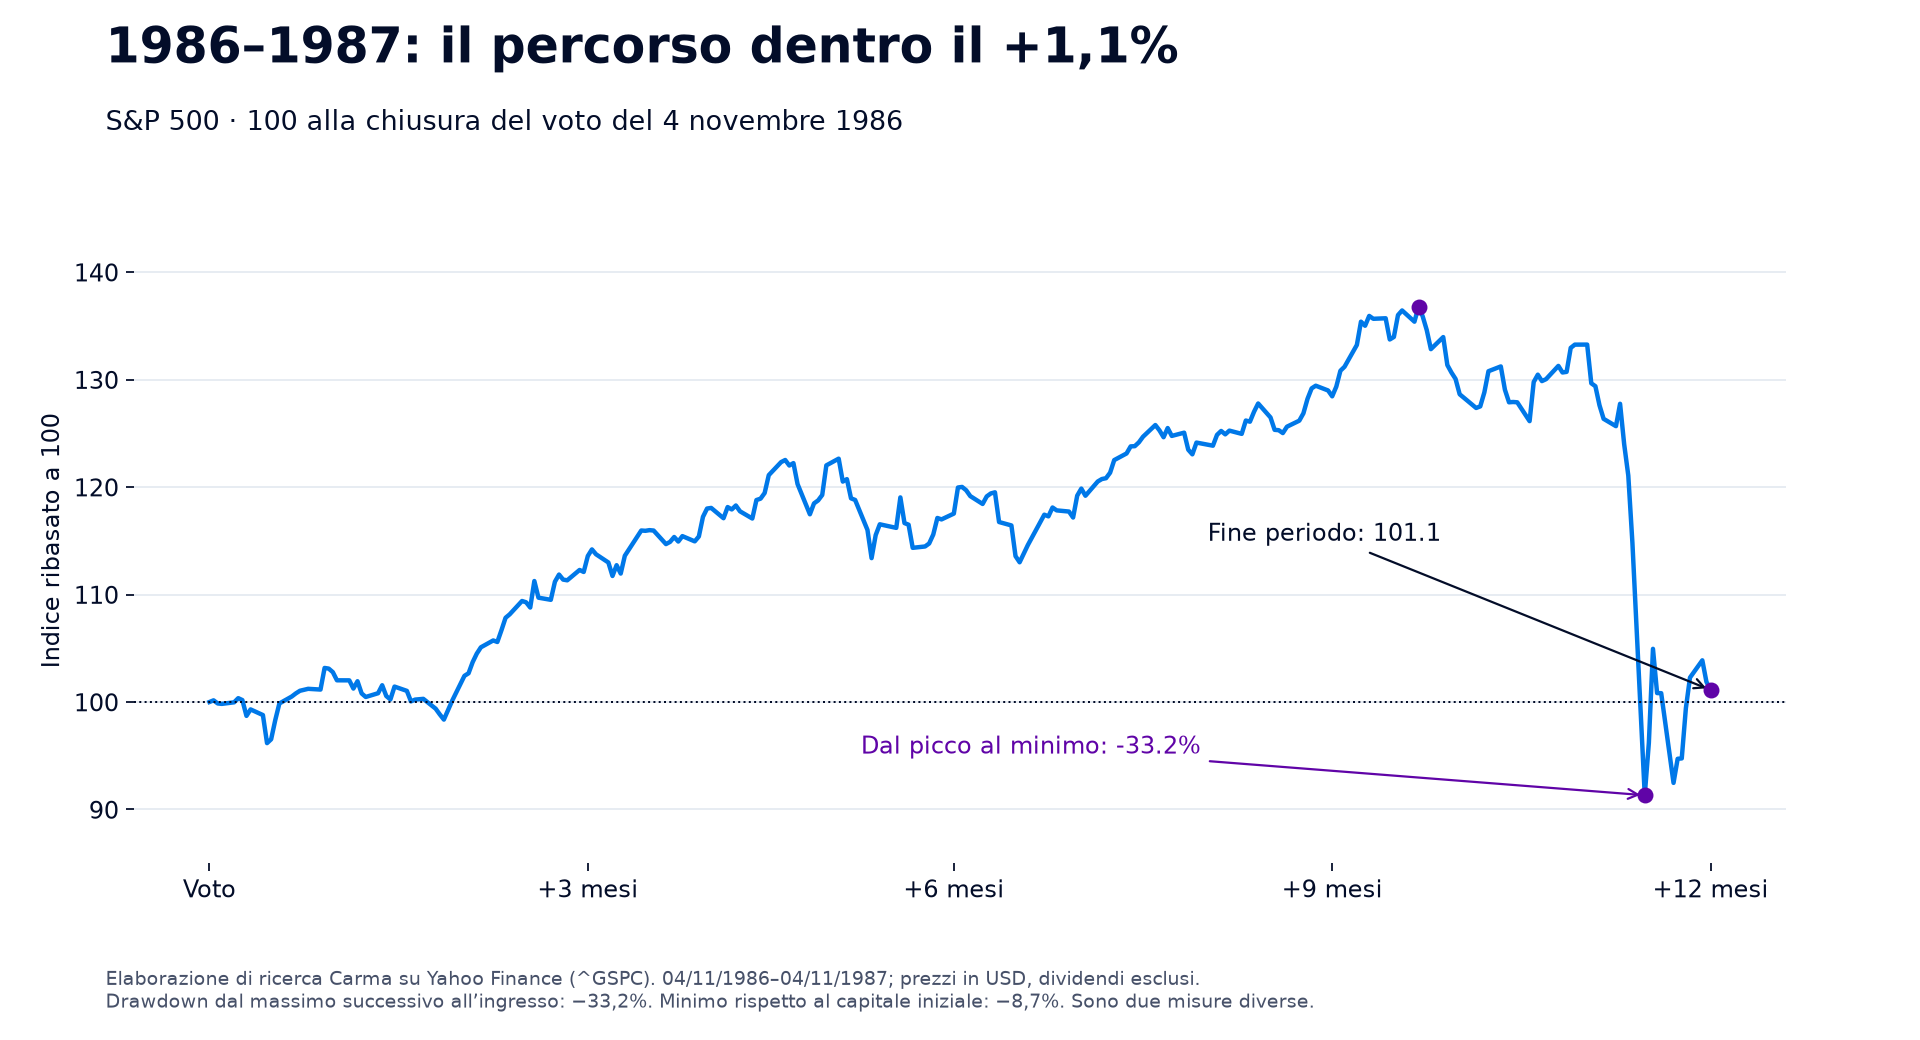
Fissando a 100 il capitale investito nel giorno del voto, la traiettoria rende evidente la pressione psicologica subita: da 100 a un picco di 136,8 ad agosto, giù fino a 91,3 in ottobre, per poi chiudere a 101,1 a inizio novembre.
Queste tre metriche raccontano aspetti diversi dello stesso investimento. Il +1,1% è il rendimento finale tra ingresso e uscita; il −33,2% misura il massimo drawdown (la perdita accusata rispetto al picco raggiunto durante l’anno); il −8,7% indica invece la perdita massima registrata rispetto al capitale iniziale. Chi avesse investito il giorno delle elezioni avrebbe visto azzerarsi in poche settimane un guadagno accumulato di oltre il 36%, ritrovandosi in perdita rispetto al valore di carico a pochi giorni dalla scadenza dei dodici mesi.
Sebbene il 1987 sia un caso estremo, le turbolenze intermedie sono tutt’altro che rare. Nei diciannove periodi post-elettorali il drawdown medio è stato dell’11,6%. Più di recente, dopo i midterm di novembre 2018, l’S&P 500 arrivò a perdere il 14,7% rispetto al livello del voto durante la correzione di dicembre, prima di invertire la rotta e chiudere l’anno successivo a +11,7%. Anche nelle finestre statisticamente più favorevoli, il rendimento finale è stato il premio per chi ha saputo tollerare ribassi intermedi a doppia cifra.
Quanto regge il risultato cambiando il campione
Un’analisi rigorosa richiede anche di verificare la qualità dei dati di partenza. La nostra serie inizia nel 1950, ma l’S&P 500 nella sua attuale configurazione a cinquecento società è stato introdotto soltanto il 4 marzo 1957, come documentato da S&P Dow Jones Indices. Gli episodi del 1950 e del 1954 si basano quindi sulla serie storica ricostruita a partire dal precedente indice composito S&P.
Per escludere distorsioni legate a questa discontinuità, abbiamo ricalcolato i dati partendo dai midterm del 1958. Sulle 17 elezioni successive al lancio dell’indice moderno, la percentuale di esiti positivi a dodici mesi resta invariata al 100%, con un rendimento medio del 14,0%. La regolarità storica non dipende dunque dai primi anni cinquanta.
Questa verifica conferma la solidità del dato passato, ma non elimina un limite strutturale: oltre settant’anni di mercati finanziari offrono appena diciannove osservazioni. Dal punto di vista statistico si tratta di un campione ridotto, formato da episodi immersi in cicli economici profondamente diversi tra loro. Una frequenza storica del 100% su diciannove casi non equivale a una certezza matematica per il ventesimo.
Inoltre, un dato statistico non è di per sé una strategia d’investimento. Per tradurlo in operatività servirebbero regole precise su quando entrare, con quale quota del patrimonio, come comportarsi durante i ribassi intermedi e dove allocare il capitale nei periodi restanti, valutando costi fiscali e di transazione rispetto alle alternative disponibili. Come approfondiamo nell’analisi dedicata a gestione attiva e passiva, la bontà di una scelta tattica si misura sempre confrontandola con ciò che si sarebbe ottenuto restando fedeli alla propria pianificazione di lungo periodo.
Il punto di partenza del 2026
Alla chiusura del 29 ottobre 2026, l’S&P 500 ha raggiunto quota 7.720,39 punti, segnando un progresso del 12,8% da inizio anno, a fronte di un drawdown massimo finora contenuto al 9,1% (calcolato sulle chiusure giornaliere).
A differenza della media storica degli anni di midterm — spesso deboli fino all’autunno — il mercato si presenta quindi all’appuntamento del 3 novembre dopo una corsa già molto sostenuta. Le statistiche sui diciannove precedenti ci dicono come si è comportato l’indice in media dopo il voto, ma non possono dirci quanto ottimismo sia già incorporato nei prezzi e nelle valutazioni attuali.
Per inquadrare i prossimi mesi, il calendario elettorale va quindi letto insieme ai fondamentali: la tenuta degli utili aziendali, la traiettoria dei tassi d’interesse e le condizioni macroeconomiche complessive. La storia offre un utile punto di riferimento, ma non sostituisce l’analisi del contesto presente.
Come usare queste informazioni nel portafoglio
Di fronte a una statistica così favorevole, la tentazione più comune è aumentare l’esposizione sulla Borsa americana alla vigilia del voto. Prima di intervenire, però, conviene fare tre verifiche concrete sul proprio portafoglio:
La prima riguarda l’esposizione effettiva che possiedi già. Sommando ETF azionari globali (dove gli Stati Uniti pesano spesso per oltre il 60–70%), fondi comuni e singoli titoli, molti investitori scoprono di avere già una quota preponderante del proprio patrimonio legata a Wall Street, ben prima di qualsiasi aggiustamento tattico.
La seconda riguarda la sostenibilità del percorso. Aumentare il peso azionario per inseguire il rendimento post-elettorale significa accettare anche la volatilità che lo accompagna. I casi del 1987 e del 2018 ricordano che un bilancio finale positivo può passare attraverso ribassi intermedi superiori al 15% o al 30%. Ogni modifica all’allocazione va quindi commisurata al tuo orizzonte temporale e al livello di rischio che puoi concretamente sostenere senza dover vendere nei momenti di tensione.
La terza riguarda il metodo decisionale. In Carma Advisory utilizziamo l’analisi quantitativa dei mercati non per scommettere su singoli eventi di calendario, ma per verificare se la struttura del portafoglio sia coerente con gli obiettivi e la situazione patrimoniale complessiva dell’investitore. I diciannove precedenti storici offrono un contesto favorevole, ma la vera domanda da porsi prima di agire resta una: il mio portafoglio è costruito per reggere anche le fasi di ribasso che potrei incontrare lungo il percorso?
Se l’avvicinarsi del voto di novembre ti sta portando a riflettere sul peso del mercato americano nei tuoi investimenti, possiamo analizzare insieme la tua esposizione attuale e i criteri più adatti per gestirla in un confronto conoscitivo con Carma Advisory.
Contenuto informativo generale. Le decisioni di investimento richiedono una valutazione della situazione personale. I risultati passati non garantiscono quelli futuri e gli investimenti possono perdere valore.

